Cobrar el sueldo es un momento de alivio, pero ¿cuánto tiempo dura esa sensación? La realidad es que, para muchos, en pocos días el dinero desaparece y la angustia financiera regresa. La buena noticia es que puedes cambiar esta dinámica con una estrategia clara para gestionar tu dinero de manera inteligente.
En este artículo, te mostraré un método probado para administrar tu sueldo de forma eficaz, cubriendo tus necesidades, invirtiendo y disfrutando sin culpa.
Lo que aprenderás:
Cómo priorizar tus pagos para evitar deudas y estrés financiero
La clave para ahorrar e invertir sin comprometer tu estabilidad
Métodos para gastar sin culpa y sin afectar tu futuro financiero
1️⃣ Paga tus gastos esenciales primero (antes de ti mismo)
Uno de los consejos financieros más repetidos es «págate a ti mismo primero», es decir, apartar dinero para el ahorro y la inversión antes de cubrir cualquier otro gasto. En teoría, esta estrategia tiene sentido: si priorizas tu futuro financiero, te obligas a vivir con lo que queda después.
Pero, ¿qué pasa cuando la realidad golpea y no puedes cubrir lo básico?
La verdad es que pagar tus facturas esenciales primero no solo es lo más sensato, sino que es la única forma de evitar caer en un espiral de deudas y estrés financiero.
Si no pagas la renta o la hipoteca, puedes quedarte sin hogar. Si no cubres el mínimo de tu tarjeta de crédito, los intereses se acumularán a un ritmo alarmante. Si no pagas la electricidad o el internet, afectarás tu calidad de vida y hasta tu capacidad para trabajar.
Por eso, el primer paso después de recibir tu salario debe ser asegurarte de que lo esencial está cubierto. Aquí te explico cómo hacerlo de manera efectiva.
Haz una lista de tus gastos fijos innegociables
Cada mes, hay ciertos pagos que no puedes ignorar sin consecuencias graves. Antes de hacer cualquier otra cosa con tu dinero, asegúrate de cubrir estos:
✅ Vivienda: renta o hipoteca. ✅ Servicios básicos: electricidad, agua, gas, internet y teléfono (especialmente si lo necesitas para trabajar). ✅ Alimentación: comida en casa, no incluye gastos en restaurantes o delivery. ✅ Transporte: gasolina, transporte público o mantenimiento de tu vehículo. ✅ Deudas prioritarias: pagos mínimos de tarjetas de crédito, préstamos personales o estudiantiles.
La clave aquí es identificar cuáles son esenciales y cuáles son opcionales. Netflix no es esencial. Un plan de celular con datos ilimitados si apenas usas internet fuera de casa, tampoco.
Automatiza los pagos para evitar retrasos y cargos extra
Si tienes la opción, configura pagos automáticos para estos gastos esenciales. Esto te ayudará a:
✅ Evitar olvidos que resulten en cargos por mora o intereses. ✅ Garantizar que lo básico se pague antes de que gastes en otras cosas. ✅ Reducir el estrés de estar recordando fechas de pago.
Si temes quedarte sin fondos por algún pago inesperado, puedes programar recordatorios en tu calendario en lugar de automatizar, pero la clave es que estos gastos sean prioridad.
Evita pagar tarde: los intereses y recargos te hunden más rápido
Las penalizaciones por pagos atrasados pueden parecer pequeñas al inicio, pero se acumulan de forma peligrosa. Aquí algunos ejemplos de cómo un simple retraso puede costarte caro:
❌ Tarjeta de crédito: intereses del 20-30% anual si no pagas el saldo completo. ❌ Préstamos personales: cargos por mora que aumentan tu deuda mes a mes. ❌ Renta o hipoteca: cargos por retraso, daño a tu historial crediticio o incluso desalojo.
Incluso si estás en una situación financiera difícil, intenta al menos pagar el mínimo requerido en tus deudas prioritarias. Es mejor pagar algo que nada.
Crea un «colchón de emergencia» para gastos fijos
A largo plazo, tener un fondo de emergencia equivalente a tres a seis meses de gastos esenciales te dará tranquilidad. Si hoy no tienes uno, empieza poco a poco: aparta lo que puedas cada mes hasta que alcances esa meta.
Si no tienes ahorros de respaldo, cualquier imprevisto —una reparación del coche, un problema de salud, una reducción de salario— puede desequilibrar por completo tu presupuesto y obligarte a endeudarte.
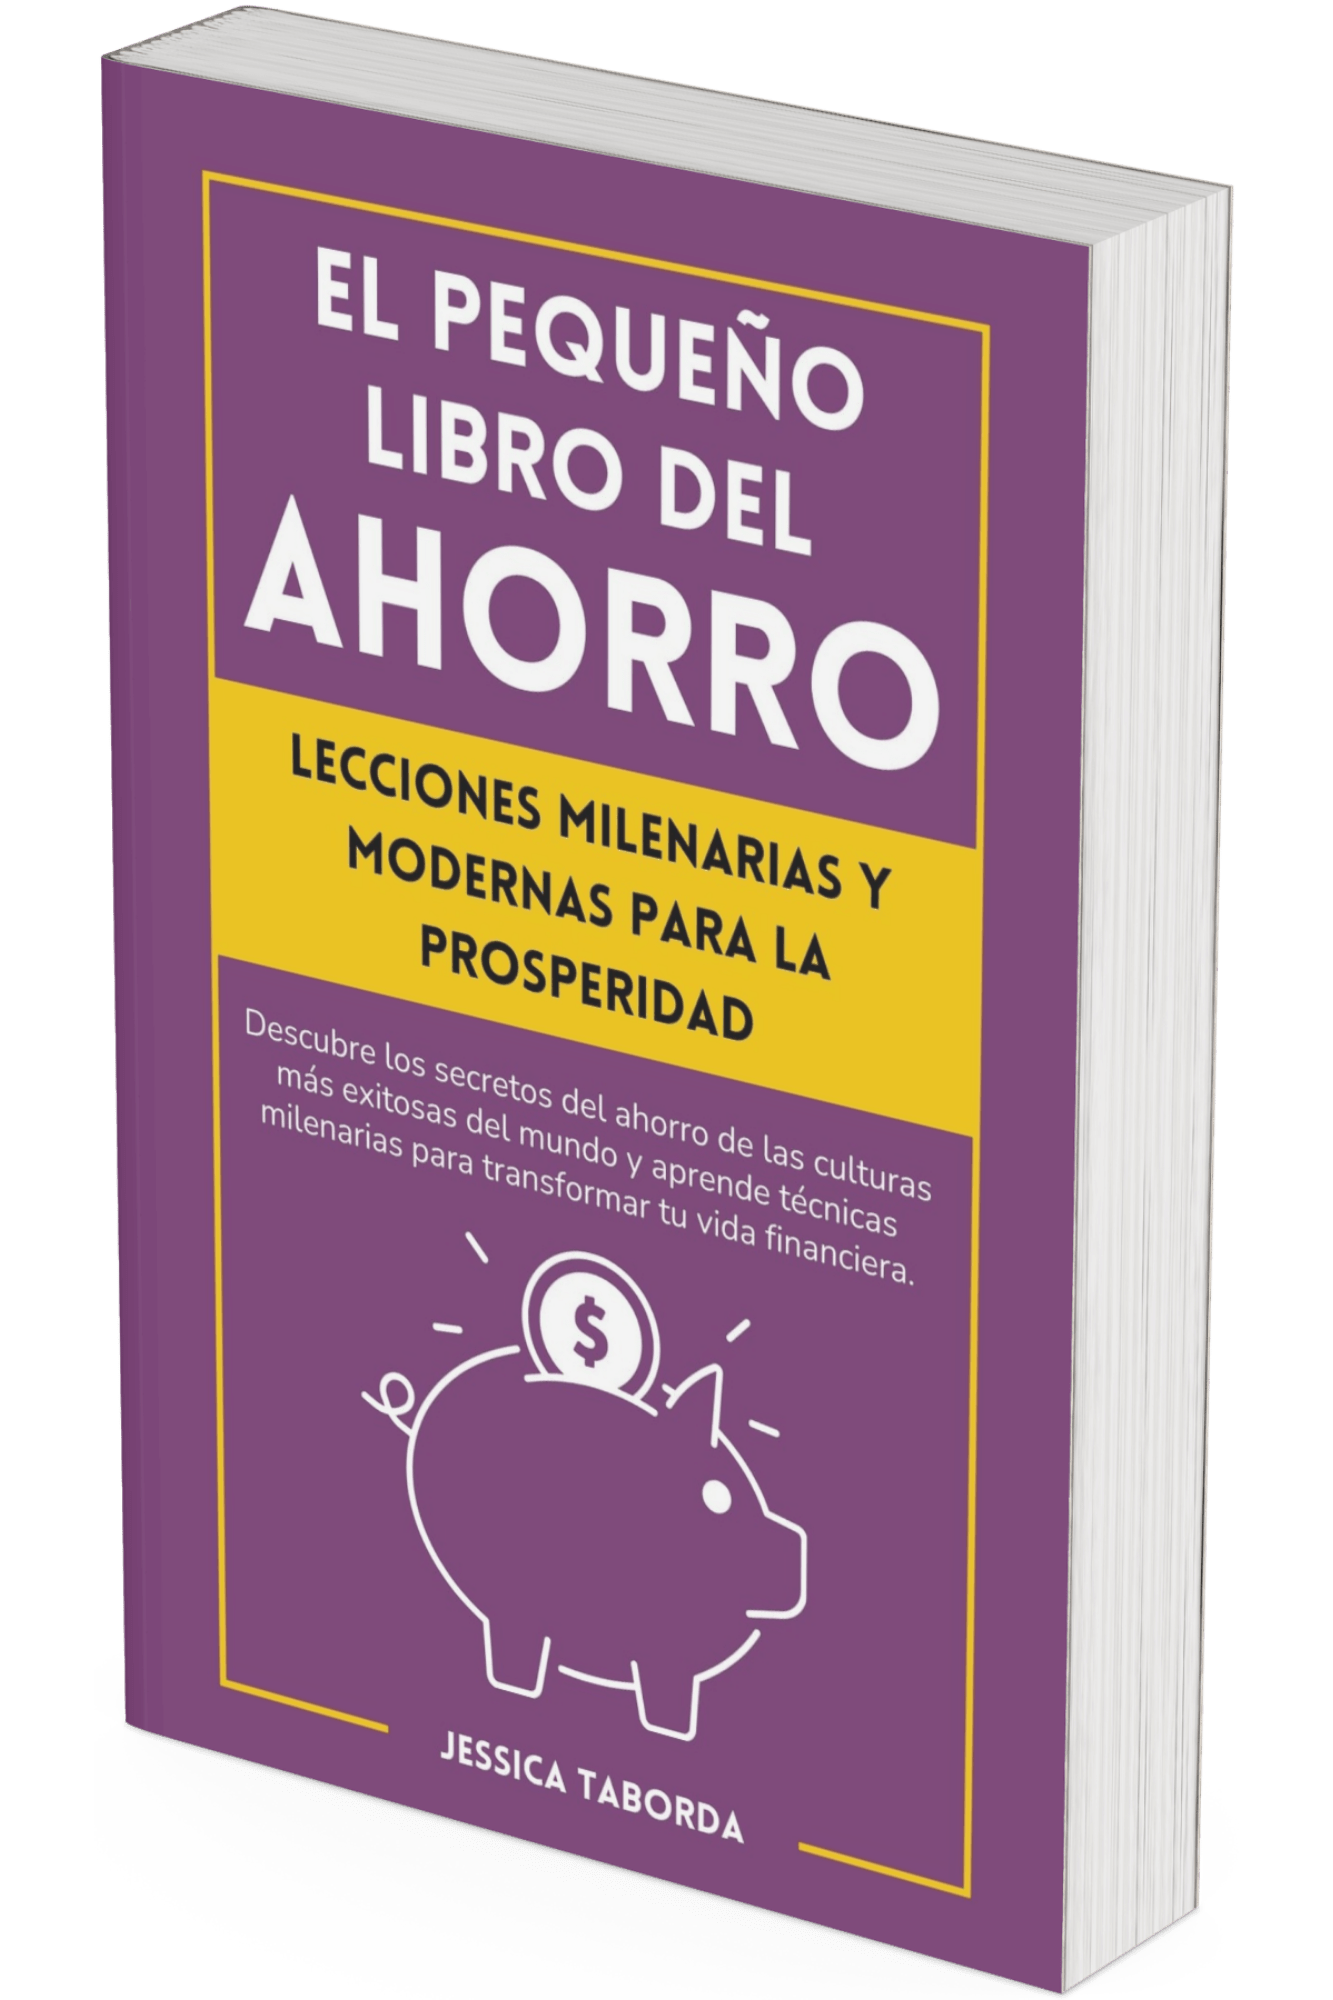
El pequeño libro del ahorro
Ahorrar no significa privarse, sino aprender a usar el dinero de manera inteligente. En este libro, descubrirás las estrategias de ahorro que han permitido a las culturas más prósperas del mundo construir riqueza y estabilidad financiera. Desde métodos tradicionales hasta técnicas modernas, aprenderás a optimizar tus recursos sin sentir que sacrificas tu calidad de vida. La clave no está en cuánto ganas, sino en cómo administras y multiplicas tu dinero.
✔︎ Aprende a ahorrar de forma inteligente y transforma tu futuro financiero.
2️⃣ Invierte una parte de tu salario (sin comprometer tu estabilidad)
Invertir es una de las formas más efectivas de construir riqueza a largo plazo, pero hay un problema: muchas personas creen que solo pueden hacerlo si tienen grandes cantidades de dinero sobrante cada mes.
La realidad es que cualquier persona puede empezar a invertir, incluso con poco dinero. No necesitas esperar a ganar más ni sacrificar lo esencial. El truco está en hacerlo de manera estratégica y realista.
Si sigues atrapado en el ciclo de vivir al día, invertir puede parecer un lujo inalcanzable. Pero con el enfoque correcto, puedes comenzar a poner tu dinero a trabajar para ti sin desestabilizar tu presupuesto. Aquí te mostraré cómo.
¿Cuánto deberías invertir?
Olvídate de las reglas rígidas que dicen que debes invertir el 20% de tu salario sí o sí. No existe una cantidad mágica que funcione para todos.
Lo importante es empezar con algo, por pequeño que sea. Si puedes invertir el 10%, genial. Si solo puedes destinar el 2%, también está bien. Lo importante es crear el hábito.
Ejemplo práctico: 👉 Si ganas $1,500 al mes y puedes invertir el 5%, estarías destinando $75 mensuales. Puede no parecer mucho, pero con interés compuesto, esa cantidad crece exponencialmente con el tiempo.
Lo que realmente importa no es cuánto inviertes al principio, sino que seas consistente y aumentes la cantidad conforme tu situación financiera mejore.
¿Dónde invertir tu dinero si estás comenzando?
Hay muchas opciones de inversión, pero si estás dando tus primeros pasos, lo ideal es elegir activos con bajo riesgo y facilidad de acceso. Algunas opciones recomendadas incluyen:
✅ Fondos indexados: Son una excelente opción para principiantes porque diversifican tu inversión automáticamente y tienen bajas comisiones. ✅ Cuentas de inversión automáticas: Aplicaciones como Acorns, Robinhood o Trading212 permiten invertir pequeñas cantidades de dinero de forma automática. ✅ Bienes raíces fraccionados: Hoy en día, puedes invertir en propiedades sin comprar una casa completa gracias a plataformas de crowdfunding inmobiliario. ✅ Bonos o cuentas de ahorro con interés compuesto: Si aún no te sientes listo para la bolsa, puedes empezar por instrumentos más seguros que generen intereses pasivos.
Si aún no tienes experiencia invirtiendo, la clave es educarte antes de tomar cualquier decisión. Dedica tiempo a leer, ver videos y entender los riesgos antes de poner tu dinero en cualquier activo.
📌 Mantén tu dinero de inversión separado
Uno de los errores más comunes es mezclar el dinero que usas para invertir con el que usas para el día a día. Esto puede llevarte a gastar lo que en realidad deberías estar haciendo crecer.
Solución: 💡 Abre una cuenta de inversión separada (broker o cuenta de ahorros de inversión). 💡 Configura una transferencia automática para que una parte de tu salario se destine a esa cuenta cada mes, sin que tengas que pensar en ello.
Este simple cambio hará que invertir se vuelva un hábito y evitará que gastes ese dinero en compras impulsivas o gastos innecesarios.
¿Y si no me sobra nada para invertir?
Si crees que no puedes invertir porque todo tu dinero se va en gastos, aquí tienes dos soluciones prácticas:
1️⃣ Revisa tu presupuesto: Como mencionamos en la sección anterior, es posible que haya una categoría en la que estés gastando más de lo que crees. Identifica los «agujeros negros» de tu dinero y redirígelo hacia la inversión. 2️⃣ Aumenta tus ingresos: Si no hay manera de recortar más, es hora de enfocarte en la otra parte de la ecuación: ganar más. Ya sea negociando un mejor salario o explorando ingresos adicionales, más adelante hablaremos de estrategias para lograrlo.
3️⃣ Ahorra para una meta específica o reduce tus deudas
Ahora que ya cubriste tus gastos esenciales y destinaste una parte de tu salario a la inversión, el siguiente paso es asignar dinero a metas financieras concretas o reducir tus deudas.
Tener dinero en el banco para un objetivo específico —ya sea un fondo de emergencia, la compra de un coche o el pago de una deuda— te da estabilidad y tranquilidad. Sin embargo, muchas personas no lo hacen porque sienten que no les alcanza o porque no tienen una estrategia clara.
A continuación, te mostraré cómo ahorrar de manera efectiva sin sentir que estás sacrificando demasiado y cómo decidir si te conviene más acumular ahorros o enfocarte en pagar deudas.
¿Por qué es importante ahorrar con un propósito?
Ahorrar «por si acaso» está bien, pero ahorrar con una meta concreta es mucho más efectivo. Cuando tienes un objetivo claro, es más fácil mantener la disciplina y evitar gastar el dinero en cualquier cosa.
Ejemplos de metas financieras pueden ser:
✅ Fondo de emergencia: Para cubrir imprevistos sin endeudarte. ✅ Pago inicial de una vivienda o auto: Para evitar préstamos costosos. ✅ Un viaje o experiencia especial: Para disfrutar sin culpas ni deudas. ✅ Educación o cursos: Para mejorar tus oportunidades laborales. ✅ Reducir deudas: Para liberarte de intereses y mejorar tu flujo de efectivo.
¿Ahorrar o pagar deudas? ¿Qué hacer primero?
Esta es una pregunta común y la respuesta depende de tu situación. Aquí tienes una guía sencilla para decidir:
1️⃣ Si no tienes ahorros de emergencia, empieza por crear uno pequeño. Antes de enfocarte en pagar deudas agresivamente, es recomendable tener al menos $500 a $1,000 en un fondo de emergencia para cubrir imprevistos. Si no tienes nada ahorrado y ocurre una emergencia, acabarás usando la tarjeta de crédito, lo que te hará retroceder aún más.
2️⃣ Si tienes deudas con intereses altos (más del 10%), págala lo antes posible. Las tarjetas de crédito y los préstamos personales suelen tener tasas de interés altísimas. Si estás pagando más de un 10% de interés anual, prioriza saldar esa deuda lo antes posible, ya que el dinero que pagas en intereses podría estar trabajando para ti en lugar de en contra tuya.
3️⃣ Si la deuda tiene un interés bajo (menos del 5%), puedes ahorrar e invertir a la vez. Si tu deuda es un préstamo estudiantil o hipotecario con una tasa baja, puedes permitirte ahorrar e invertir al mismo tiempo sin que la deuda sea una carga excesiva.
Recuerda:
👉 Si no tienes ahorros de emergencia, crea uno pequeño primero. 👉 Si tu deuda tiene intereses altos, enfócate en eliminarla rápidamente. 👉 Si la deuda tiene intereses bajos, puedes equilibrar el ahorro y la inversión.
Cómo ahorrar sin sentir que te privas de todo
Ahorrar no significa vivir con restricciones extremas. Se trata de hacerlo estratégicamente sin que afecte demasiado tu calidad de vida.
Aquí tienes algunas tácticas efectivas para ahorrar sin sentirlo:
✅ Automatiza tus ahorros: Configura una transferencia automática a una cuenta separada cada mes. Si no ves el dinero en tu cuenta principal, no lo gastarás. ✅ Usa la regla del 24 horas: Antes de hacer una compra impulsiva, espera un día y pregúntate si realmente la necesitas. ✅ Aprovecha ingresos extra: Si recibes un bono, un aumento o un ingreso inesperado, ahorra una parte antes de gastarlo. ✅ Reduce los pequeños gastos invisibles: Suscripciones que no usas, comida fuera de casa, compras innecesarias… cada pequeño recorte suma.
Pequeñas acciones consistentes generan grandes resultados con el tiempo. Si nunca empiezas a ahorrar, nunca tendrás dinero disponible para tus metas.
4️⃣ Disfruta tu dinero sin culpa (pero con inteligencia)
Después de pagar tus gastos esenciales, invertir y ahorrar para tus metas, es hora de disfrutar una parte de tu dinero sin remordimientos.
Muchas personas creen que tener estabilidad financiera significa vivir con austeridad extrema, pero la realidad es que el equilibrio es la clave. Si solo trabajas para pagar cuentas y ahorrar sin darte un respiro, es más probable que termines frustrado y abandones tu plan financiero.
El arte de gastar bien: maximiza la felicidad por cada euro invertido
No se trata de gastar porque sí, sino de hacerlo de manera estratégica, en cosas que realmente aporten valor a tu vida.
✅ Invierte en experiencias, no solo en cosas: Los estudios han demostrado que las experiencias generan más felicidad que las posesiones materiales. Un viaje, una cena especial o una actividad con amigos dejan recuerdos duraderos, mientras que un objeto nuevo pierde su emoción con el tiempo.
✅ Gasta en cosas que te ahorren tiempo o mejoren tu bienestar: Si algo puede hacerte la vida más fácil o productiva, puede ser una buena inversión. Por ejemplo, una suscripción que te ayude a aprender una nueva habilidad, una herramienta de trabajo más eficiente o incluso delegar tareas que te quiten mucho tiempo.
✅ Evita los gastos impulsivos: Antes de hacer una compra grande, pregúntate si realmente lo necesitas. Usa la regla de las 24 horas o incluso un método más estricto como la «regla de los 30 días» para compras no esenciales.
✅ Aprovecha el concepto de «dinero diversión»: Asigna un porcentaje fijo de tu sueldo (por ejemplo, un 5-10%) a gastos de disfrute personal. Si ya cubriste tus prioridades, puedes gastar este dinero sin sentirte culpable.
Qué evitar: trampas que te hacen gastar más de lo necesario
Aunque disfrutar tu dinero es importante, hay ciertos errores comunes que pueden hacer que pierdas el control de tus finanzas. Evítalos a toda costa:
❌ El efecto bola de nieve del consumo: Comprar algo nuevo puede generar una serie de gastos adicionales (ejemplo: compras un coche y ahora pagas mantenimiento, seguro y gasolina). Analiza siempre el costo total de lo que compras.
❌ El autosabotaje financiero: Gastar sin control solo porque tuviste un mal día o como una forma de aliviar el estrés puede convertirse en un hábito peligroso.
❌ Las suscripciones innecesarias: Evalúa si realmente usas todas las plataformas de streaming, gimnasios o apps que pagas cada mes. Un gasto pequeño pero recurrente puede sumar cientos al año.
❌ Las ofertas engañosas: Comprar algo solo porque está en descuento no significa que estás ahorrando. Si no lo necesitas, no es un ahorro.
¿Y si sobra dinero? Opciones inteligentes para usarlo
Si después de cubrir todas tus necesidades, inversiones y ahorros te queda dinero extra, puedes hacer lo siguiente:
1️⃣ Aumenta tu inversión: Redirige una parte de ese dinero a tu cuenta de inversión para acelerar tu crecimiento financiero. 2️⃣ Paga más rápido tus deudas: Si aún tienes deudas, usar ese dinero extra para reducirlas te dará mayor libertad financiera en el futuro. 3️⃣ Guárdalo para una gran meta: Puede ser una futura compra importante o un gran proyecto personal. 4️⃣ Disfrútalo sabiamente: Si ya hiciste todo lo anterior, usa ese dinero para darte un gusto sin culpa. La clave es que sea un gasto consciente y no impulsivo.
Aprende a ahorrar e invertir con inteligencia: el siguiente paso está en tu manos
Este libro no solo te enseñará cómo ahorrar e invertir de manera efectiva, sino que también cambiará tu mentalidad sobre el dinero. Aprenderás principios financieros probados a lo largo de la historia, combinados con estrategias modernas que puedes aplicar desde hoy mismo.
🔹 Descubre cómo construir riqueza sin importar tu nivel de ingresos. 🔹 Aprende a hacer que tu dinero trabaje para ti en lugar de trabajar por dinero toda tu vida. 🔹 Domina las claves del ahorro inteligente y la inversión sin necesidad de ser un experto en finanzas.
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇