Si alguna vez has sentido que el dinero se te escapa de las manos y no logras ahorrar, este artículo cambiará tu perspectiva financiera. Existe un principio que los millonarios aplican desde siempre y que ha sido respaldado por grandes expertos en educación financiera: pagarte a ti mismo primero.
Este concepto no solo te ayuda a construir un futuro más estable, sino que también transforma tu mentalidad y hábitos financieros. Aprenderás a administrar mejor tu dinero, crear excedentes y, sobre todo, asegurar tu libertad financiera.
Lo que aprenderás:
✅ Qué significa pagarte a ti mismo primero y por qué es clave para tu éxito financiero. ✅ Un método sencillo de 3 cuentas para administrar tu dinero. ✅ Cómo empezar a ahorrar incluso si tienes muchas deudas. ✅ Errores comunes que te impiden alcanzar la estabilidad financiera. ✅ Estrategias para hacer crecer tu dinero y construir riqueza.
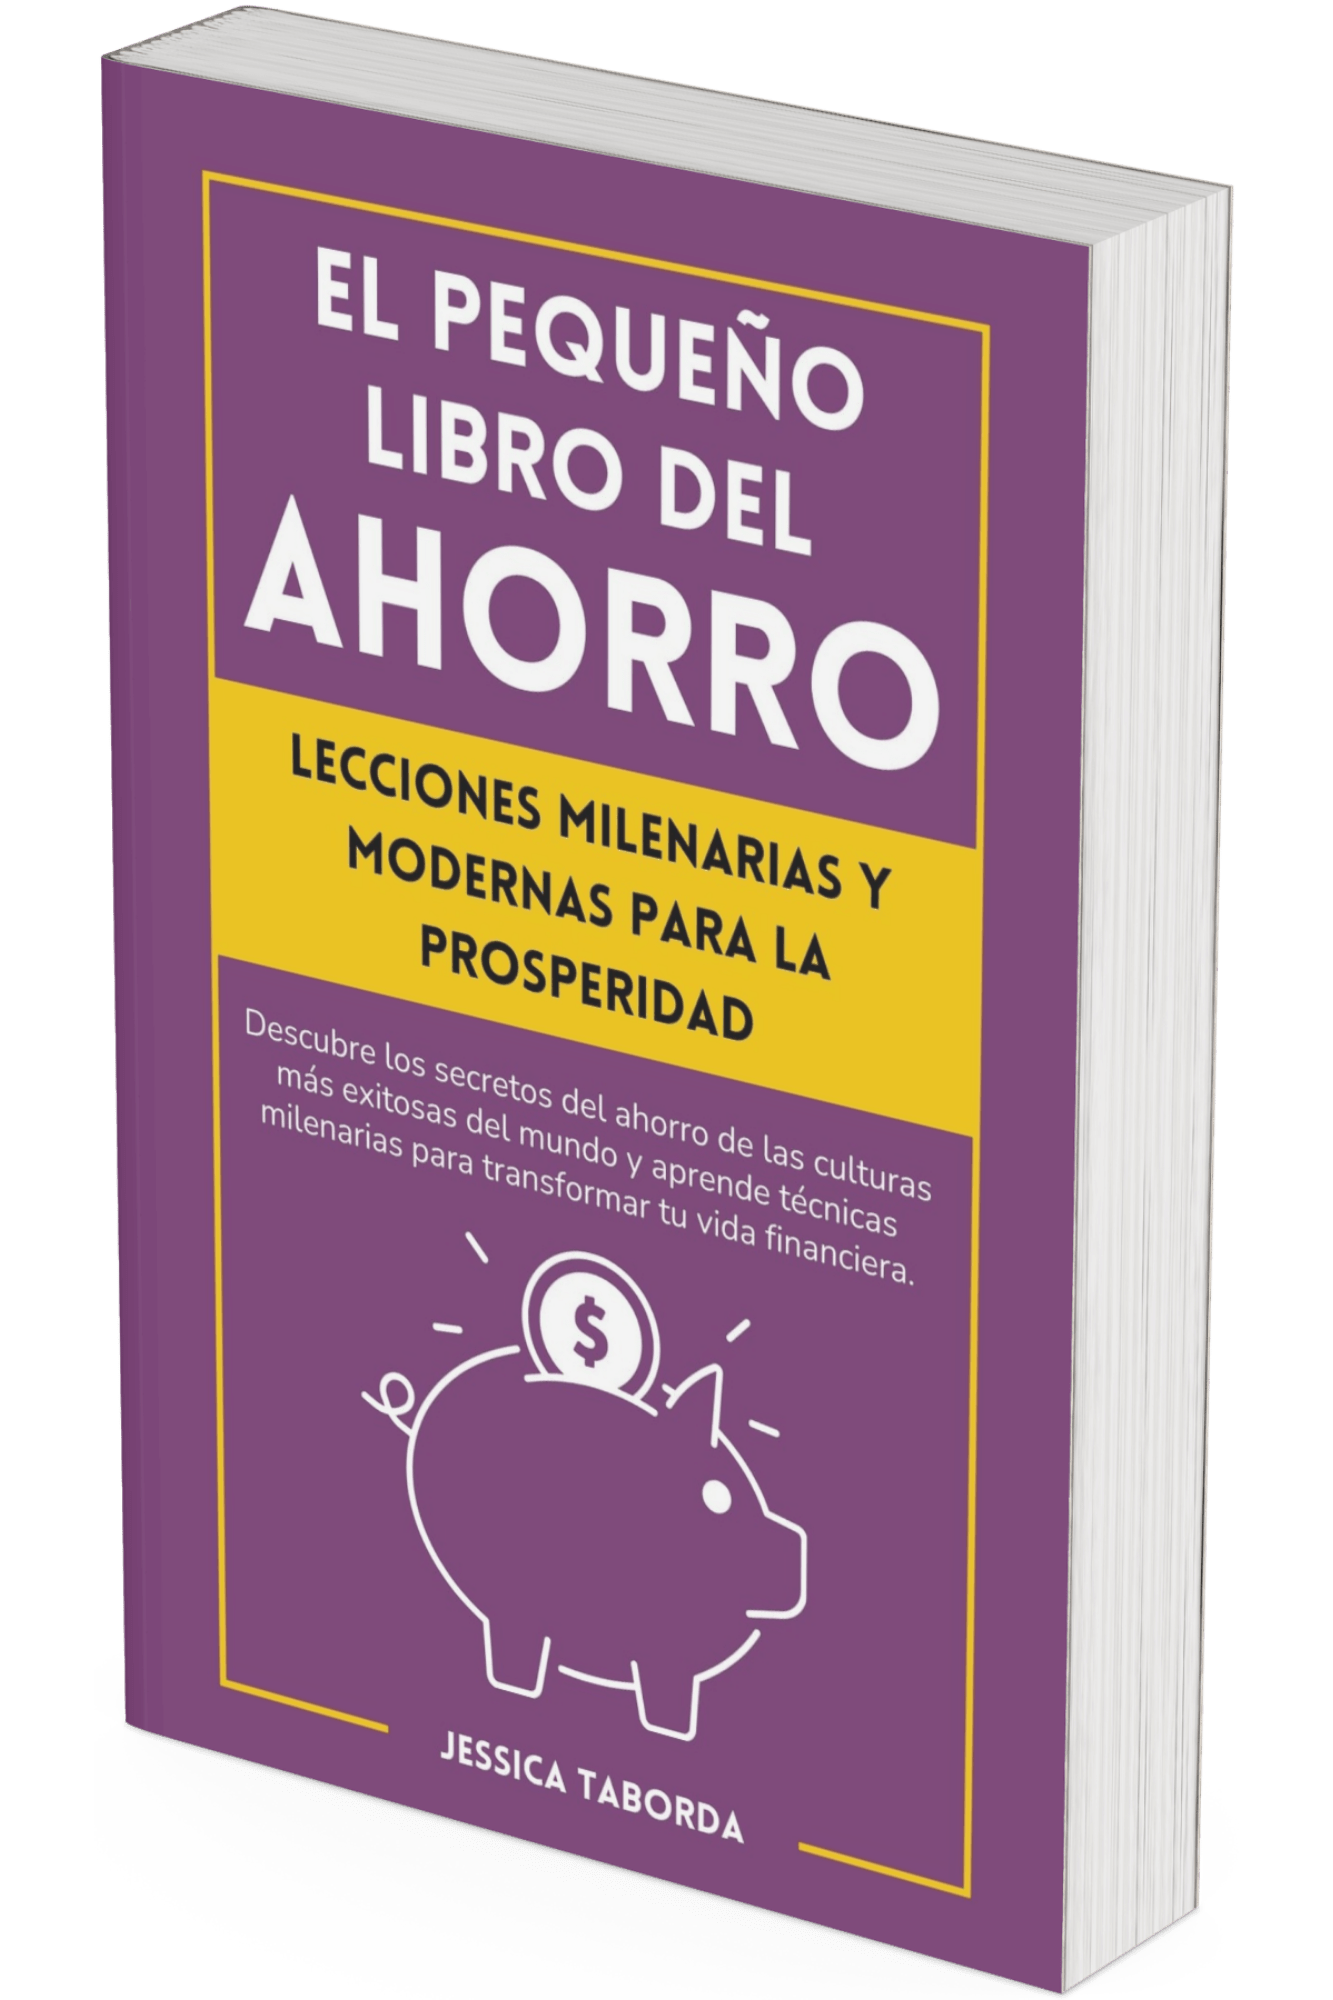
Si quieres profundizar más en estrategias de ahorro y gestión financiera, “El pequeño libro del Ahorro” te guiará paso a paso hacia una mentalidad y un sistema financiero que te permita prosperar. ¡No sigas dejando tu futuro en manos del azar, toma el control hoy mismo!
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇
La mayoría de las personas manejan su dinero con una lógica errónea: reciben su salario, pagan sus gastos, cubren sus deudas y, si queda algo, lo ahorran. Este enfoque es lo que mantiene a millones atrapados en un ciclo interminable de trabajo sin progreso financiero real.
Pagarte a ti mismo primero significa que antes de destinar tu dinero a cualquier otro gasto, apartas una parte para ti: para tu futuro, para tu libertad financiera. Es una estrategia utilizada por los millonarios y recomendada por expertos como Robert Kiyosaki y George Clason, autor de El hombre más rico de Babilonia.
El principio detrás de esta estrategia:
Si ahorras lo que sobra después de gastar, rara vez te quedará dinero.
Si ahorras antes de gastar, te obligas a administrar mejor el dinero restante.
Al priorizar el ahorro e inversión, comienzas a construir una base financiera sólida.
Imagina que recibes un salario de 1,500 €. Si aplicas el método tradicional, pagas el alquiler (600 €), las facturas y otros gastos (700 €), y te quedan 200 € que podrían ir al ahorro… pero es probable que termines gastándolos.
Con el método de pagarte a ti mismo primero, decides apartar el 10% (150 €) apenas recibes tu salario. Ahora te quedan 1,350 €, y organizas tus gastos en función de esa cantidad. Con el tiempo, este hábito te permitirá generar un fondo de seguridad y oportunidades.
El método de las 3 cuentas para una gestión financiera efectiva
Si sientes que tu dinero desaparece antes de que termine el mes, probablemente no tienes un sistema claro para administrarlo. La clave no está en ganar más, sino en gestionar mejor lo que ya tienes. Para lograrlo, el método de las 3 cuentas es una estrategia sencilla pero poderosa que te permitirá tomar control de tus finanzas sin necesidad de ser un experto en números.
Este método se basa en dividir tu dinero en tres cuentas principales, cada una con un propósito específico:
1. Cuenta de Costos Fijos
Es la cuenta donde debes destinar el dinero necesario para cubrir tus gastos esenciales y recurrentes. Aquí entran:
Pago de alquiler o hipoteca
Servicios básicos (agua, luz, internet, teléfono)
Transporte
Alimentación
Seguro médico y otras obligaciones
💡 Paso clave: Calcula cuánto gastas mensualmente en estos rubros y deposita el monto exacto en esta cuenta. No uses esta cuenta para ningún otro propósito.
2. Cuenta de Libertad Financiera
Aquí está el verdadero secreto de una buena gestión financiera: pagarte a ti mismo primero. Antes de gastar en ocio o compras innecesarias, debes apartar una parte de tu ingreso para invertir y hacer crecer tu dinero.
El dinero de esta cuenta se destina exclusivamente a inversiones que generen ingresos pasivos a futuro, como:
Fondos indexados o acciones
Bienes raíces
Negocios o emprendimientos
Oportunidades de inversión
💡 Paso clave: Empieza destinando al menos el 10% de tus ingresos a esta cuenta. Si no puedes, comienza con un 1% y ve aumentando poco a poco. Lo importante es desarrollar el hábito.
3. Cuenta de Ahorros a Largo Plazo
Esta cuenta está destinada a metas financieras futuras, como la compra de una casa, la educación de tus hijos o incluso tu jubilación. También sirve como un colchón de seguridad en caso de emergencias.
💡 Paso clave: Define una cantidad mensual fija para esta cuenta y trata de automatizar los depósitos. Cuanto antes empieces, mayor será el beneficio del interés compuesto.
Cómo aplicar este sistema:
📌 Al recibir tu salario, distribúyelo automáticamente en estas tres cuentas:
✅ 50-60% a Costos Fijos ✅ 20-30% a la Cuenta de Libertad Financiera ✅ 10-20% a la Cuenta de Ahorro a Largo Plazo
Este método simplifica la gestión del dinero y garantiza que cada mes estés construyendo estabilidad y oportunidades financieras.
🎯 Clave del éxito: Automatiza el proceso. Programa transferencias automáticas en tu banco para que el dinero se distribuya sin que tengas que pensarlo cada mes.
📖 Si quieres descubrir más técnicas para manejar tu dinero de forma inteligente, “El pequeño libro del Ahorro” es una lectura imprescindible para transformar tu relación con el dinero.
Cómo empezar a pagarte a ti mismo incluso si tienes deudas
Uno de los mayores errores financieros es pensar que solo se puede ahorrar cuando no hay deudas. La realidad es que cuanto antes empieces a apartar dinero para ti, más rápido lograrás salir de la espiral de deudas y construir estabilidad financiera.
1. Empieza con un pequeño porcentaje
Si sientes que no te alcanza para ahorrar, no te preocupes. La clave está en crear el hábito, no en la cantidad. En lugar de intentar ahorrar el 10% de golpe, prueba con un 1% o 2% y ve aumentando progresivamente.
Ejemplo:
Si ganas $1,000 al mes, comienza guardando $10 o $20.
El siguiente mes, intenta aumentar a $30 o $50.
Al cabo de un año, podrías estar ahorrando un 10% de tus ingresos sin esfuerzo.
2. Prioriza la deuda sin descuidar tu ahorro
Cuando tienes deudas, lo recomendable es asignar la mayor parte de tu excedente para pagarlas, pero sin dejar de destinar al menos un pequeño porcentaje a tu cuenta de libertad financiera.
Estrategia recomendada:
80% del dinero extra → Pago de deudas
20% del dinero extra → Ahorro o inversión
De este modo, rompes el ciclo de vivir al día y empiezas a construir un fondo que te permitirá evitar endeudarte en el futuro.
3. Automatiza tus ahorros
Una de las mejores formas de asegurarte de que realmente te pagues a ti mismo es automatizar las transferencias a tu cuenta de libertad financiera. Así, cada vez que recibas tu salario, una parte de tu dinero se apartará antes de que tengas la tentación de gastarlo.
💡 Paso clave: Configura una transferencia automática del 1% o 5% de tu sueldo hacia una cuenta separada.
4. Usa ingresos extra para acelerar el proceso
Si recibes un bono, un pago extra o cualquier ingreso inesperado, no lo gastes inmediatamente. En su lugar, úsalo para:
✅ Pagar deudas más rápido ✅ Aumentar tu cuenta de libertad financiera ✅ Invertir en tu educación financiera
🔑 Recuerda: La clave para mejorar tu situación financiera no está en cuánto ganas, sino en cómo administras tu dinero. Incluso si hoy tienes deudas, empezar a pagarte a ti mismo es el primer paso para salir del ciclo y construir riqueza a largo plazo.
💡 Este método ha transformado la vida de miles de personas y tú también puedes aplicarlo. Si quieres aprender más estrategias efectivas para ahorrar e invertir tu dinero, descubre «El Pequeño Libro del Ahorro: Lecciones Milenarias y Modernas para la Prosperidad». Un libro práctico y fácil de aplicar que te enseñará a tomar control de tus finanzas desde hoy mismo. CONSÍGUELO EN AMAZON.
El pequeño libro del ahorro
Ahorrar no significa privarse, sino aprender a usar el dinero de manera inteligente. En este libro, descubrirás las estrategias de ahorro que han permitido a las culturas más prósperas del mundo construir riqueza y estabilidad financiera. Desde métodos tradicionales hasta técnicas modernas, aprenderás a optimizar tus recursos sin sentir que sacrificas tu calidad de vida. La clave no está en cuánto ganas, sino en cómo administras y multiplicas tu dinero.
✔︎ Aprende a ahorrar de forma inteligente y transforma tu futuro financiero.
Errores comunes que te impiden alcanzar la estabilidad financiera
Si a pesar de tus esfuerzos sientes que no logras ahorrar ni avanzar hacia la estabilidad financiera, es posible que estés cometiendo errores que sabotean tu progreso. Aquí te muestro los más comunes y cómo evitarlos.
1. No separar el dinero de ahorro de tu cuenta principal
Uno de los peores hábitos es guardar todo el dinero en una sola cuenta bancaria. Esto hace que tu dinero de ahorro y de inversión esté fácilmente disponible, aumentando la tentación de gastarlo.
✅ Solución: Usa cuentas separadas. Configura una transferencia automática a una cuenta de ahorros o inversión cada vez que recibas tu salario. Así evitarás gastarlo en compras impulsivas.
2. Usar la cuenta de inversión para gastos del día a día
Si constantemente «tomas prestado» dinero de tu cuenta de inversión para cubrir gastos mensuales, nunca lograrás que tu dinero crezca.
✅ Solución: La cuenta de libertad financiera no se toca, salvo para invertir. Si te faltan fondos, revisa tus gastos y ajusta tu presupuesto en lugar de comprometer tu futuro financiero.
3. Depender del crédito como si fuera un ingreso extra
Las tarjetas de crédito no son una extensión de tu salario. Si las usas sin control, terminas gastando más de lo que realmente puedes pagar, atrapándote en un ciclo de deuda.
✅ Solución: Usa el crédito de forma estratégica. Si no puedes pagar el total de tu tarjeta a fin de mes, significa que estás viviendo por encima de tus posibilidades.
4. No medir ni hacer seguimiento de tus gastos
Si no sabes en qué se va tu dinero, nunca podrás corregir hábitos de gasto perjudiciales.
✅ Solución: Lleva un registro mensual de tus gastos. Puede ser en un cuaderno, una app o una hoja de Excel. El simple hecho de anotar lo que gastas te hará más consciente y te ayudará a mejorar tus finanzas.
5. No pagarte a ti mismo primero
Si solo ahorras lo que sobra después de pagar todos los gastos, nunca tendrás excedente para invertir.
✅ Solución: Antes de gastar en ocio o compras innecesarias, separa un porcentaje de tu salario y destínalo a tu cuenta de libertad financiera.
🌟 Evitar estos errores marcará una diferencia enorme en tu estabilidad financiera. El cambio empieza con pequeñas acciones que repetidas en el tiempo generan grandes resultados.
Estrategias para multiplicar tu dinero y alcanzar la libertad financiera
El verdadero objetivo de administrar bien tu dinero no es solo ahorrar, sino multiplicarlo para que trabaje por ti. Aquí tienes algunas estrategias efectivas para hacer crecer tus finanzas.
El poder del interés compuesto
El interés compuesto es el mejor aliado de los ahorradores e inversionistas. Mientras más pronto empieces a invertir, más crecerá tu dinero con el tiempo.
✅ Ejemplo: Si inviertes $100 al mes con una rentabilidad del 8% anual, en 20 años podrías tener más de $58,000 sin hacer nada extra.
💡 Paso clave: Usa productos financieros que te permitan reinvertir tus ganancias, como fondos indexados, ETFs o cuentas de inversión con intereses compuestos.
Diversificar tus ingresos
Depender de un solo ingreso es arriesgado. Si lo pierdes, tu estabilidad financiera se tambalea. Por eso, es clave crear múltiples fuentes de ingresos.
Algunas opciones:
Invertir en bienes raíces y alquilar propiedades
Crear un negocio online o físico
Obtener ingresos pasivos con dividendos o regalías
Aprender una habilidad rentable para generar ingresos extra
💡 Paso clave: Empieza con una fuente adicional de ingresos y expándela con el tiempo.
Automatizar el ahorro e inversión
Cuanto más fácil sea el proceso, más probable es que lo cumplas. La mejor forma de ahorrar e invertir sin fallar es automatizar el proceso.
✅ Configura transferencias automáticas a:
Tu cuenta de inversión
Tu cuenta de ahorros a largo plazo
Tu fondo de emergencia
💡 Paso clave: De esta forma, el dinero se aparta antes de que tengas la tentación de gastarlo.
Aprende a tomar decisiones financieras inteligentes
El conocimiento es la mejor inversión. La educación financiera te permite detectar oportunidades y evitar errores costosos.
💡 Paso clave: Dedica al menos 10 minutos al día a leer sobre finanzas, inversiones y emprendimiento. La diferencia en el largo plazo es enorme.
Si quieres aprender a construir riqueza de forma sencilla y efectiva, «El Pequeño Libro del Ahorro: Lecciones Milenarias y Modernas para la Prosperidad» es la guía que necesitas. En él descubrirás estrategias prácticas para administrar, ahorrar e invertir tu dinero de manera inteligente. Haz clic aquí y empieza a transformar tus finanzas hoy mismo.
Toma el control de tu dinero y transforma tu futuro
La diferencia entre quienes logran la estabilidad financiera y quienes viven al borde del endeudamiento no es cuánto dinero ganan, sino qué tan bien entienden y aplican las reglas del dinero. La educación financiera no es un lujo, es una necesidad. Cuanto más aprendas sobre cómo administrar, ahorrar e invertir tu dinero, más oportunidades tendrás de construir la vida que realmente deseas.
Cada decisión que tomas con tu dinero hoy determinará tu bienestar mañana. ¿Seguirás repitiendo los mismos errores o empezarás a tomar el control? La clave no está en cuánto ganas, sino en qué haces con lo que ya tienes.
Si quieres cambiar tu realidad financiera, necesitas actuar diferente. Y la mejor manera de empezar es con información práctica y estrategias probadas.
«El Pequeño Libro del Ahorro: Lecciones Milenarias y Modernas para la Prosperidad» te dará las herramientas que necesitas para dominar tus finanzas, eliminar deudas y hacer crecer tu dinero de manera inteligente. No dejes tu futuro en manos del azar. Toma la decisión hoy, invierte en tu educación financiera y construye la estabilidad que mereces.
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇