Si alguna vez te has preguntado «¿A dónde se fue mi dinero este mes?», no estás solo.
📌 La mayoría de las personas gasta sin control porque nunca ha aprendido a administrar sus ingresos de forma eficiente.
Viven al día, sin una estrategia clara, y cuando llega una emergencia, terminan usando tarjetas de crédito o pidiendo préstamos.
Pero ¿y si existiera un método simple y probado para manejar tu dinero, pagar tus gastos y ahorrar sin esfuerzo?
🚀 Aquí es donde entra la regla 50/30/20, una de las mejores estrategias de presupuesto que puedes aplicar desde hoy mismo.
En este artículo, aprenderás:
✅ Qué es la regla 50/30/20 y por qué es tan efectiva. ✅ Cómo distribuir tu dinero de manera inteligente. ✅ Cómo evitar los errores más comunes al gestionar tus finanzas. ✅ Cómo empezar a aplicarla hoy mismo, sin importar cuánto ganes.
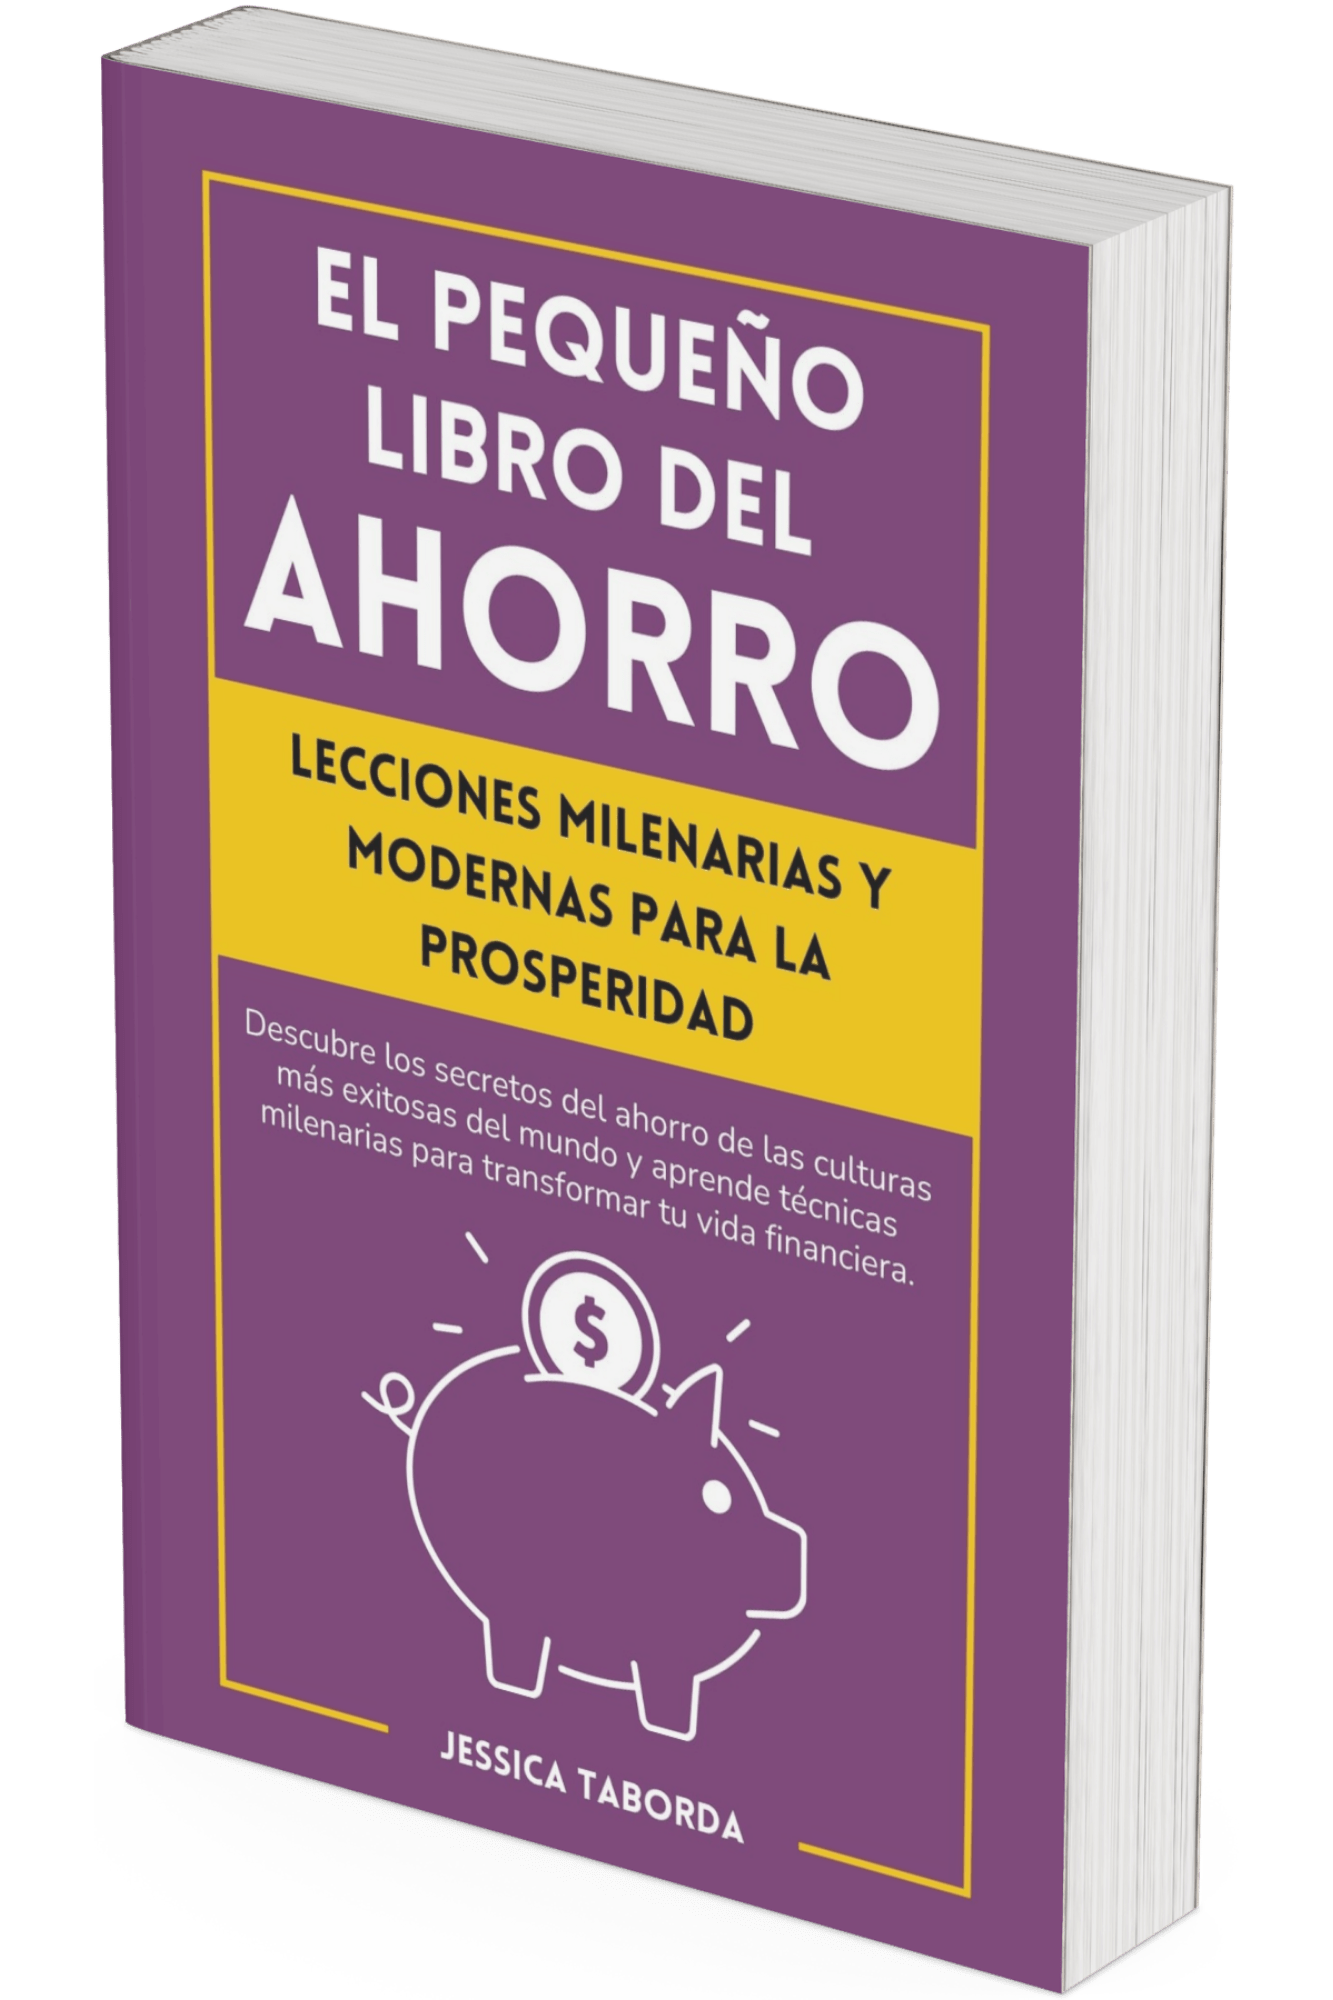
📖 Si realmente quieres transformar tu forma de administrar el dinero y desarrollar hábitos de ahorro sólidos, «El pequeño libro del Ahorro» te enseñará lecciones atemporales para la prosperidad.
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇
Administrar el dinero puede parecer complicado, pero en realidad, todo se resume en una cosa: saber exactamente a dónde va cada euro que ganas.
📌 El problema más común es que la mayoría de las personas no tienen un plan financiero claro. Gastan sin control, no saben cuánto destinan a cada categoría y, al final del mes, se preguntan “¿en qué se me fue el dinero?”.
Aquí es donde entra la regla 50/30/20, un método de presupuesto simple pero efectivo que te ayudará a organizar tus finanzas sin necesidad de cálculos complejos.
¿En qué consiste la regla 50/30/20?
La regla 50/30/20 es una estrategia creada por la senadora y experta en finanzas Elizabeth Warren, cuyo objetivo es enseñarte a administrar tu dinero de manera equilibrada.
💰 Consiste en dividir tus ingresos netos en tres categorías principales:
✔ 50% para necesidades esenciales. ✔ 30% para deseos y estilo de vida. ✔ 20% para ahorro e inversión.
Esta fórmula funciona porque se adapta a cualquier nivel de ingresos y te ayuda a evitar los dos problemas más comunes:
🔴 Gastar más de la cuenta en deseos, dejando de lado el ahorro. 🔴 Ahorrar demasiado al punto de sentirte privado, lo que te lleva a gastar impulsivamente luego.
Cuando aplicas este método, tienes un plan claro para cada euro que entra en tu cuenta, asegurándote de que siempre estás cubriendo lo esencial, disfrutando de la vida y asegurando tu futuro.
Ejemplo práctico: cómo aplicar la regla 50/30/20
Supongamos que tu ingreso mensual después de impuestos es de $2,000. Así sería la distribución de tu dinero según la regla 50/30/20:
✅ $1,000 (50%) para necesidades – Alquiler, comida, transporte, seguros y gastos básicos. ✅ $600 (30%) para deseos – Restaurantes, entretenimiento, compras, hobbies y vacaciones. ✅ $400 (20%) para ahorro e inversión – Fondo de emergencia, pago de deudas, retiro e inversiones.
Este método te da estructura y evita que gastes más de la cuenta en cosas innecesarias.
🔹 Ejemplo de comparación:
Persona sin un plan: No sabe cuánto destina a cada área, gasta sin control y se queda sin dinero antes de fin de mes.
Persona con la regla 50/30/20: Sabe exactamente cuánto puede gastar en cada categoría, lo que le permite ahorrar e invertir sin preocupaciones.
💡 Moraleja: El secreto para una buena administración financiera no es ganar más, sino distribuir mejor lo que ya ganas.
Beneficios de aplicar la regla 50/30/20
✔ Te ayuda a mantener un equilibrio financiero saludable. ✔ Reduce el estrés porque tienes un plan claro para tu dinero. ✔ Te obliga a ahorrar sin sentirte privado de disfrutar la vida. ✔ Evita que gastes más de la cuenta en deseos innecesarios. ✔ Funciona para cualquier nivel de ingresos.
📌 Regla de oro: Si sigues esta estrategia, evitarás el estrés financiero y tendrás siempre un respaldo económico.
👉 Acción inmediata: Calcula cuánto ganas al mes y aplícale la regla 50/30/20. ¿Tus gastos actuales están en equilibrio o necesitas hacer ajustes?
📖 En «El pequeño libro del Ahorro«, descubrirás técnicas milenarias y modernas para administrar tu dinero con sabiduría y alcanzar la prosperidad sin sacrificios extremos.
50% para necesidades: ¿qué incluye realmente esta categoría?
El primer paso para lograr estabilidad financiera es asegurarte de que tus necesidades básicas estén cubiertas sin comprometer el resto de tu presupuesto.
📌 El problema es que muchas personas confunden necesidades con deseos y terminan gastando más de lo debido en esta categoría.
Por eso, la regla 50/30/20 establece que solo el 50% de tu ingreso neto debe destinarse a tus gastos esenciales.
¿Qué se considera una necesidad?
Las necesidades son aquellos gastos que son imprescindibles para tu vida diaria. Sin ellos, tu estabilidad y bienestar se verían afectados.
📌 Ejemplos de necesidades esenciales:
✔ Vivienda: Alquiler o hipoteca. ✔ Alimentación: Supermercado y comidas preparadas en casa. ✔ Transporte: Gasolina, transporte público o pago del coche. ✔ Servicios básicos: Luz, agua, gas, internet y teléfono. ✔ Seguros esenciales: Salud, vida y hogar. ✔ Pago mínimo de deudas: Cuotas obligatorias de préstamos o tarjetas de crédito.
💡 Regla clave: Si puedes vivir sin ello sin que afecte tu bienestar, NO es una necesidad.
Errores comunes al calcular las necesidades
❌ Incluir gastos innecesarios.
Comer fuera de casa no es una necesidad, puedes cocinar en casa.
Tener el mejor plan de internet y streaming no es esencial.
❌ Gastar más del 50% del ingreso en necesidades.
Si tu alquiler o hipoteca representa más del 30% de tu salario, necesitas considerar una opción más asequible.
Si pagas muchas deudas, es hora de priorizar su reducción.
📌 Solución: Revisa tus gastos y determina cuáles son imprescindibles y cuáles pueden optimizarse.
¿Cómo mantener las necesidades dentro del 50%?
Si sientes que tus necesidades están consumiendo más de la mitad de tu ingreso, aquí tienes algunas estrategias para equilibrarlas:
💰 1️⃣ Reduce costos en vivienda. ✔ Si el alquiler es muy alto, busca opciones más asequibles o comparte gastos con un compañero de piso. ✔ Si tienes hipoteca, revisa si puedes renegociar mejores condiciones.
💡 Ejemplo real: Ana destinaba el 40% de su sueldo al alquiler. Decidió mudarse a un departamento más pequeño y logró reducir su costo a 30% de su ingreso, liberando más dinero para ahorrar.
💰 2️⃣ Optimiza tu gasto en servicios. ✔ Cambia tu plan de teléfono por uno más económico. ✔ Usa bombillas LED y optimiza el consumo energético para reducir tu factura de luz.
💰 3️⃣ Ajusta tu alimentación. ✔ Evita los restaurantes y prepara comida en casa. ✔ Compra productos de temporada y aprovecha ofertas en el supermercado.
💰 4️⃣ Controla las deudas. ✔ Prioriza pagar las deudas con intereses más altos para reducir el gasto mensual en pagos mínimos. ✔ No uses tarjetas de crédito para cubrir necesidades básicas.
📌 Regla de oro:Si tus necesidades consumen más del 50% de tu ingreso, revisa en qué áreas puedes reducir costos.
Ejemplo práctico: Distribución del 50% para necesidades
Si ganas $2,000 al mes, esta sería una distribución ideal:
Vivienda (alquiler/hipoteca): $600
Alimentación (supermercado): $300
Transporte (gasolina/transporte público): $200
Servicios (agua, luz, internet, teléfono): $150
Seguros (salud, vida, auto): $200
Pago mínimo de deudas: $150
📌 Total: $1,000 (50% del ingreso).
Si tus gastos esenciales superan esta cantidad, necesitas ajustes para evitar que afecten tu capacidad de ahorro e inversión.
👉 Acción inmediata: Revisa tus gastos y calcula qué porcentaje de tu ingreso se va en necesidades. ¿Supera el 50%? Si es así, identifica dónde puedes reducir costos.
📖 En «El pequeño libro del Ahorro«, aprenderás estrategias prácticas para optimizar tus finanzas y reducir gastos sin renunciar a la calidad de vida.
El pequeño libro del ahorro
Ahorrar no significa privarse, sino aprender a usar el dinero de manera inteligente. En este libro, descubrirás las estrategias de ahorro que han permitido a las culturas más prósperas del mundo construir riqueza y estabilidad financiera. Desde métodos tradicionales hasta técnicas modernas, aprenderás a optimizar tus recursos sin sentir que sacrificas tu calidad de vida. La clave no está en cuánto ganas, sino en cómo administras y multiplicas tu dinero.
✔︎ Aprende a ahorrar de forma inteligente y transforma tu futuro financiero.
Ahora que ya has cubierto tus necesidades básicas, es momento de hablar de los deseos, es decir, aquellos gastos que no son esenciales, pero que mejoran tu calidad de vida.
📌 Aquí es donde muchas personas pierden el control. Si no tienes un presupuesto claro, es fácil gastar más del 30% en caprichos y terminar usando dinero que debería ir al ahorro.
La clave es encontrar un equilibrio: disfrutar de la vida sin comprometer tu estabilidad financiera.
¿Qué se considera un deseo?
A diferencia de las necesidades, los deseos son gastos opcionales. Puedes prescindir de ellos sin que tu bienestar se vea afectado, pero aportan comodidad y entretenimiento a tu vida.
📌 Ejemplos de deseos:
✔ Restaurantes y cafés. Comer fuera es un placer, pero no una necesidad. ✔ Suscripciones y entretenimiento. Netflix, Spotify, Amazon Prime, videojuegos. ✔ Compras de ropa y accesorios. Si no es imprescindible, entra en esta categoría. ✔ Vacaciones y viajes. Disfrutar es importante, pero dentro de un presupuesto razonable. ✔ Hobbies y actividades recreativas. Gimnasio, deportes, fotografía, música, etc.
💡 Regla clave:No gastes más del 30% de tu ingreso en deseos.
Si superas este porcentaje, estás quitándole dinero al ahorro y a la inversión, lo que afectará tu futuro financiero.
El mayor error financiero: confundir deseos con necesidades
📌 Mucha gente se endeuda porque trata los deseos como necesidades.
🔴 Ejemplo de error común:
“Necesito un coche nuevo.” 🚗 → No, un coche funcional es una necesidad; un coche de lujo es un deseo.
“Mi teléfono tiene dos años, necesito el último modelo.” 📱 → No, tu teléfono sigue funcionando. Un nuevo modelo es un deseo.
“Merezco unas vacaciones caras porque trabajo mucho.” ✈ → No, mereces disfrutar, pero sin comprometer tu presupuesto.
📌 Si aprendes a diferenciar deseos de necesidades, tu dinero rendirá mucho más.
¿Cómo controlar los gastos en deseos sin sentir que te privas?
💰 1️⃣ Establece un presupuesto fijo. ✔ Define cuánto puedes gastar en deseos sin afectar tu ahorro. ✔ Ejemplo: Si ganas $2,000, tu límite de deseos es $600.
💰 2️⃣ Usa la regla de las 48 horas. ✔ Antes de hacer una compra impulsiva, espera dos días. ✔ Si después de ese tiempo aún crees que es importante, cómpralo.
💰 3️⃣ No uses crédito para financiar deseos. ✔ Si no puedes pagar algo en efectivo, es porque no puedes permitírtelo.
💰 4️⃣ Prioriza lo que realmente disfrutas. ✔ En lugar de gastar en todo, elige lo que más valor te aporta.
📌 Ejemplo práctico: Distribución del 30% para deseos
Si ganas $2,000 al mes, esta podría ser tu distribución:
Restaurantes y cafés: $150
Entretenimiento (Netflix, música, etc.): $50
Ropa y accesorios: $100
Hobbies y actividades: $150
Ahorro para vacaciones: $150
📌 Total: $600 (30% del ingreso).
Si te excedes en alguna categoría, debes reducir otro gasto dentro de este 30% para mantener el equilibrio.
👉 Acción inmediata: Revisa cuánto estás gastando en deseos y compáralo con el 30% de tu ingreso. ¿Estás dentro del límite o necesitas hacer ajustes?
📖 En «El pequeño libro del Ahorro«, aprenderás cómo disfrutar de la vida sin descuidar tu estabilidad financiera.
20% para ahorro e inversión: el camino a la estabilidad financiera
Hemos cubierto las necesidades y los deseos, pero aquí es donde ocurre la verdadera transformación financiera: el 20% de tu ingreso destinado al ahorro y la inversión.
📌 Si no ahorras ni inviertes, siempre estarás atrapado en el ciclo de «vivir al día».
La diferencia entre las personas que logran estabilidad financiera y las que viven con miedo a quedarse sin dinero no está en cuánto ganan, sino en cuánto ahorran e invierten.
Este 20% es tu billete de salida de la incertidumbre económica.
¿En qué se divide este 20%?
✅ Ahorro para emergencias (mínimo 6 meses de gastos). ✅ Pago de deudas (si las tienes). ✅ Inversiones a largo plazo (fondos indexados, bienes raíces, negocios).
📌 Ejemplo práctico:
Si ganas $2,000 al mes, tu 20% de ahorro sería $400. Puedes distribuirlo así:
✔ $200 para fondo de emergencia. ✔ $100 para pagar deudas. ✔ $100 para inversión a largo plazo.
💡 Si no tienes deudas, puedes destinar más dinero a inversión para acelerar tu crecimiento financiero.
Paso 1: Construye tu fondo de emergencia
📌 Regla de oro: Antes de pensar en inversiones, asegúrate de tener un fondo de emergencia de 6 a 12 meses de gastos esenciales.
🔹 ¿Por qué es tan importante?
Evita que recurras a préstamos cuando surja un imprevisto.
Te da tranquilidad y control sobre tu dinero.
Te protege en caso de pérdida de empleo o crisis económica.
Ejemplo: Si tus gastos esenciales mensuales son $1,500, debes ahorrar entre $9,000 y $18,000 en tu fondo de emergencia.
Dónde guardarlo: ✔ Cuenta de ahorros de fácil acceso. ✔ Fondos de inversión de bajo riesgo.
📌 Este dinero debe estar disponible en cualquier momento, pero separado de tu cuenta corriente para evitar gastarlo.
Paso 2: Elimina deudas rápidamente
📌 Las deudas con intereses altos son enemigas de tu estabilidad financiera.
🔹 Orden de prioridad para pagar deudas: 1️⃣ Tarjetas de crédito (las más caras). 2️⃣ Préstamos personales. 3️⃣ Créditos estudiantiles. 4️⃣ Hipotecas (si puedes hacer pagos anticipados sin penalización).
💡 Si tienes muchas deudas, usa el método «avalancha» o «bola de nieve» para pagarlas estratégicamente.
📖 En «El pequeño libro del Ahorro», aprenderás cómo salir de deudas sin sacrificar tu calidad de vida.
Paso 3: Empieza a invertir lo antes posible
📌 El dinero ahorrado se devalúa con el tiempo. Para generar riqueza, necesitas invertir.
🔹 Opciones de inversión recomendadas: ✔ Fondos indexados: Bajos costos y rendimiento estable a largo plazo. ✔ Bienes raíces: Compra de propiedades para alquilar o vender. ✔ Negocios y emprendimientos: Genera ingresos adicionales. ✔ Cuentas de retiro (IRA, 401k, etc.).
💡 Regla clave:Empieza a invertir cuanto antes, aunque sea con pequeñas cantidades.
📌 Ejemplo de inversión a largo plazo:
Si inviertes $100 al mes en un fondo indexado con un 8% de rentabilidad anual, en 30 años tendrás más de $150,000, sin esfuerzo extra.
Moraleja: El tiempo es tu mejor aliado para construir riqueza.
Ejemplo práctico: Distribución del 20% para ahorro e inversión
Si ganas $2,000 al mes, puedes distribuir así tu 20% ($400):
$200 para fondo de emergencia.
$100 para pago de deudas.
$100 para inversión a largo plazo.
📌 Si no tienes deudas, puedes destinar más dinero a inversión y multiplicar tu riqueza.
👉 Acción inmediata: Define cuánto puedes ahorrar este mes y en qué lo vas a destinar. ¿Necesitas priorizar el fondo de emergencia, pagar deudas o empezar a invertir?
La educación financiera es la clave para tu libertad económica
Saber administrar tu dinero no es cuestión de suerte ni de cuánto ganas, sino de qué tan bien entiendes las reglas del juego financiero.
📌 Si sigues la regla 50/30/20, podrás cubrir tus necesidades, disfrutar de la vida y construir seguridad financiera sin estrés.
Pero el conocimiento es lo que realmente te hará prosperar.
💡 Las personas que se educan financieramente toman mejores decisiones, evitan deudas innecesarias y logran ahorrar e invertir sin sacrificios extremos.
La diferencia entre alguien que vive endeudado y alguien que construye riqueza no está en su sueldo, sino en su mentalidad y educación financiera.
🚀 Aquí es donde entra la importancia de la formación continua.
✅ Aprenderás a manejar tu dinero con sabiduría y sin estrés. ✅ Descubrirás los secretos del ahorro que han funcionado durante siglos. ✅ Evitarás los errores financieros que impiden a la mayoría de las personas prosperar. ✅ Construirás una mentalidad financiera sólida que te permitirá alcanzar la libertad económica.
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇