«No es lo que desconoces lo que te mete en problemas, sino lo que crees conocer y al final resulta que no es así.»
Este pensamiento es especialmente cierto cuando se trata de educación financiera. La mayoría de las personas interactúan con el dinero a diario: reciben un salario, hacen compras, pagan servicios, adquieren deudas y, en muchos casos, no comprenden realmente cómo funciona el sistema financiero en el que viven.
En este artículo, exploraremos las bases de las finanzas personales y la educación financiera, destacando los errores más comunes que impiden el crecimiento económico y ofreciendo estrategias prácticas para administrar mejor el dinero.
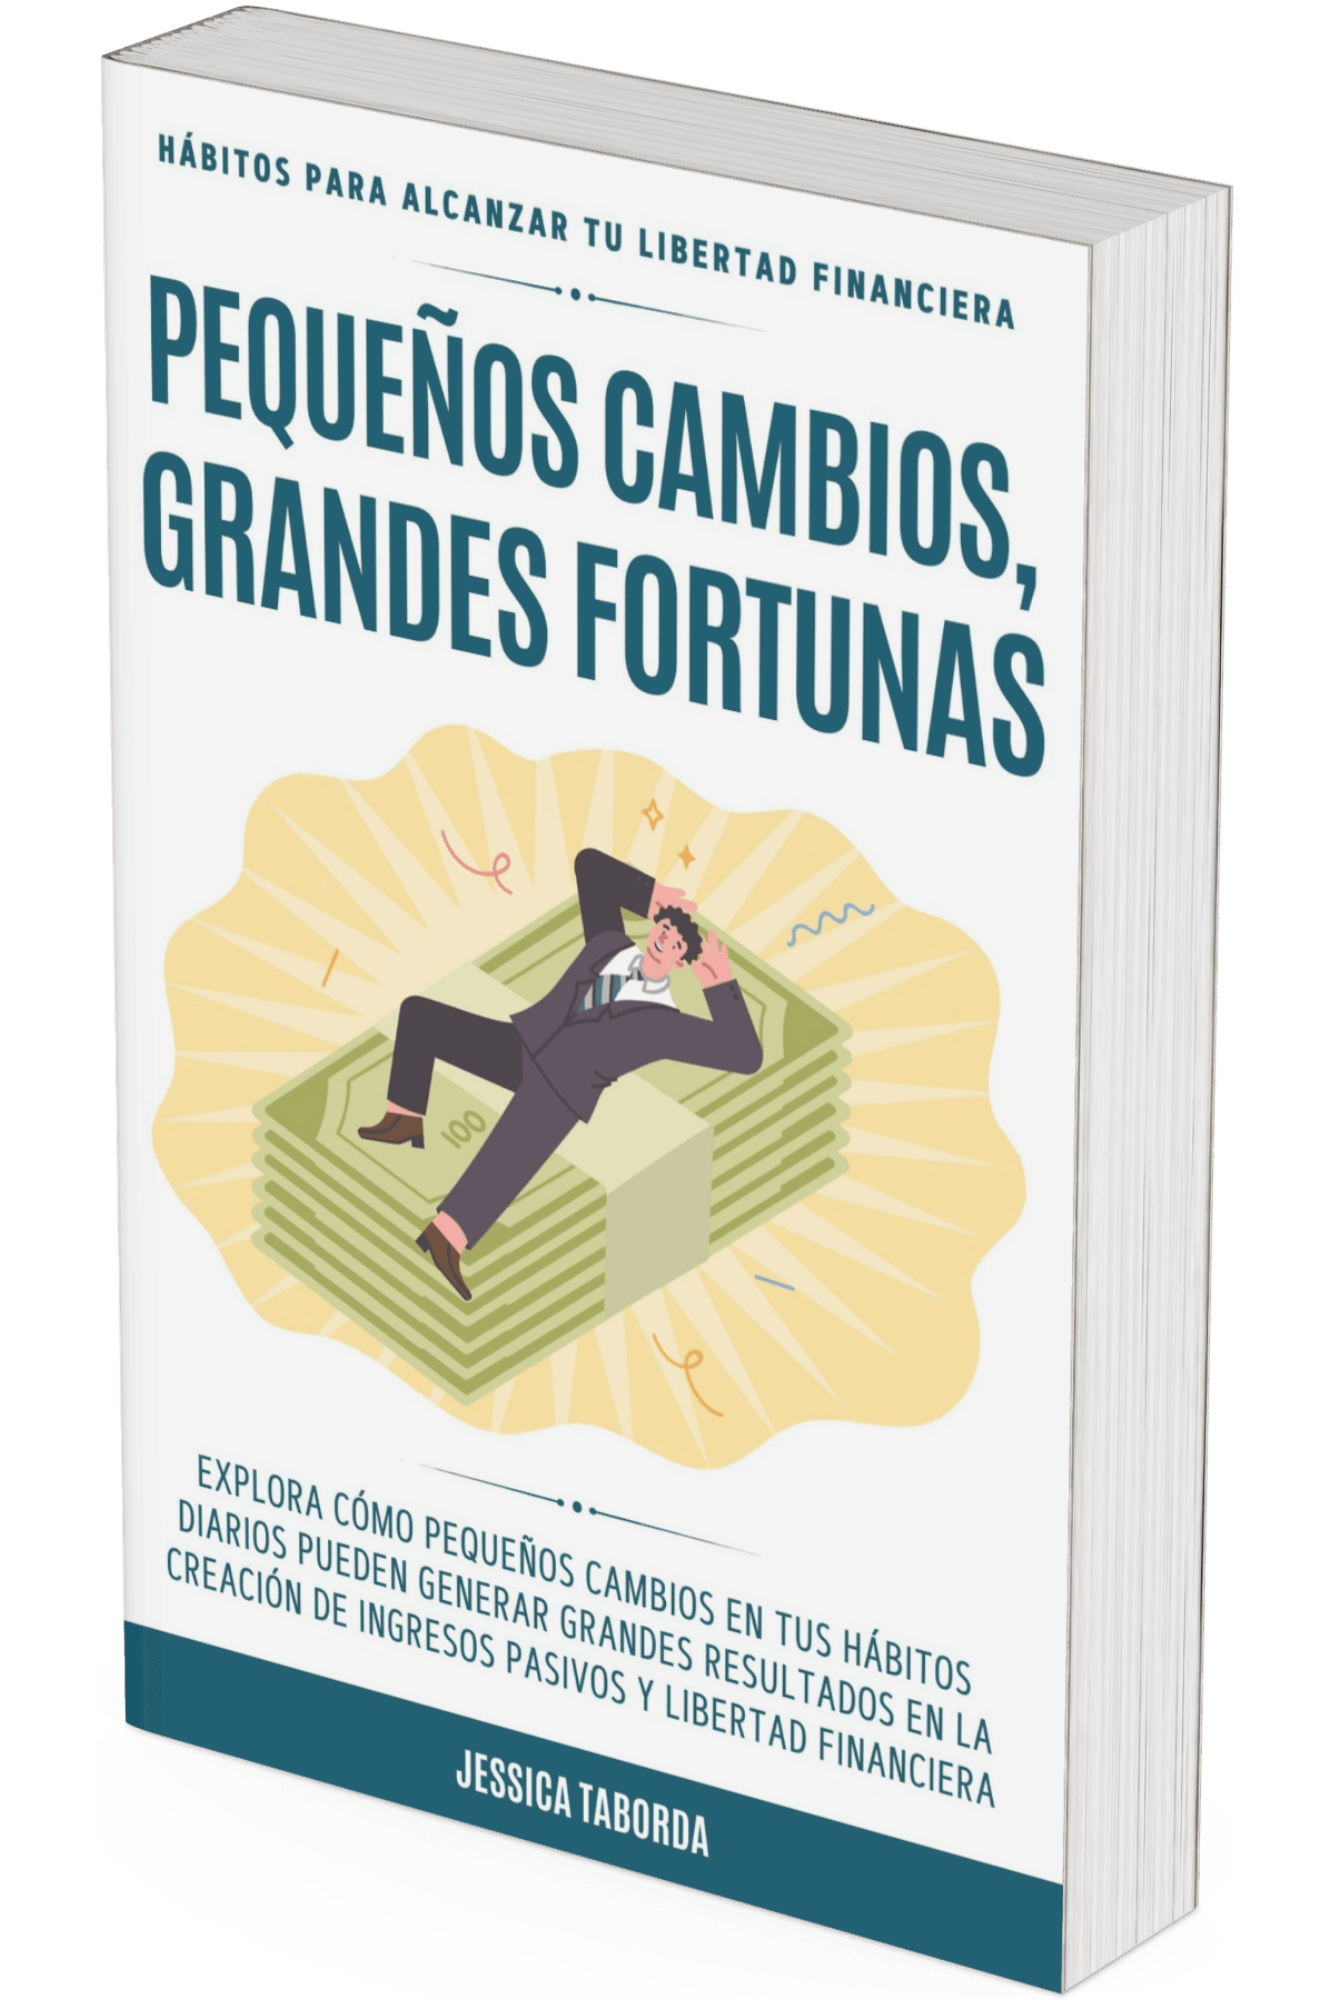
¿Sabías que las personas más exitosas comparten hábitos financieros específicos? Aprende cuáles son y cómo aplicarlos en tu vida con «Pequeños Cambios, Grandes Fortunas«. Invierte en tu educación financiera y toma el control de tu dinero ahora.
¿Crees que necesitas ganar más dinero para ser libre financieramente?
Descubre cómo pequeños cambios en tu vida pueden llevarte a la libertad financiera
La riqueza no se construye con grandes saltos, sino con pequeños hábitos que generan grandes resultados. ¡EMPIEZA HOY! 👇
De acuerdo con un estudio del Banco Mundial, la Escuela de Negocios de la Universidad de Washington y Standard & Poor’s, el 68% de los hispanohablantes son considerados analfabetas financieros. Esto significa que no conocen los conceptos básicos de la banca comercial ni de la administración de sus propios recursos económicos.
Este problema no es exclusivo de los hispanohablantes, sino que afecta a una gran parte de la población mundial. Vivimos en un sistema donde el dinero es fundamental para la vida cotidiana, y, sin embargo, la mayoría no sabe administrarlo correctamente.
Consecuencias de la Falta de Educación Financiera
Mala administración del dinero: No saber cuánto se gana y cuánto se gasta puede llevar al endeudamiento.
Vulnerabilidad ante fraudes: La ignorancia financiera hace que las personas sean víctimas de estafas como esquemas piramidales o inversiones fraudulentas.
Ciclo de pobreza y falta de oportunidades: Sin educación financiera, es difícil generar riqueza o aprovechar oportunidades de inversión.
Si no aprendemos a manejar el dinero de manera inteligente, estamos condenados a repetir patrones financieros dañinos. La solución a esto es clara: educarnos financieramente.
La realidad financiera de la mayoría de las personas
Trabajando en diferentes industrias, he observado que la falta de educación financiera no solo afecta a la clase trabajadora, sino también a gerentes y altos ejecutivos.
Es sorprendente cómo personas con ingresos elevados siguen viviendo al día, sin ahorros y con deudas constantes. La raíz del problema no es la cantidad de dinero que ganan, sino cómo lo administran.
Casos Comunes de Mala Administración del Dinero
Trabajadores que reciben su salario y, en menos de 24 horas, ya no tienen dinero.
Personas que cada año reciben ingresos extra (aguinaldo, reparto de utilidades) y los gastan inmediatamente sin un plan financiero.
Individuos con sueldos altos que, a pesar de ganar mucho dinero, terminan endeudados y sin ahorros.
¿Por qué ocurre esto?
Porque la mayoría de la gente no entiende conceptos financieros básicos y, por ende, toma decisiones económicas equivocadas.
¿Listo para salir del ciclo de deudas y comenzar a construir riqueza? Descubre cómo pequeños ajustes en tus hábitos pueden generar grandes fortunas. Consigue tu copia hoy mismo y empieza tu camino hacia la libertad financiera!
La solución: Educación financiera y finanzas personales
La única forma de salir del círculo vicioso de la mala administración del dinero es a través de la educación financiera. Pero no cualquier educación, sino aquella que nos ayude a entender cómo funciona el dinero y cómo administrarlo correctamente.
A continuación, abordaremos conceptos clave como:
Estados financieros personales básicos.
Conceptos esenciales de finanzas personales.
Patrones de comportamiento financiero.
Estrategias para mejorar nuestra situación económica.
Estados Financieros Personales: La base de una buena administración
Para tener control de nuestras finanzas, lo primero que debemos hacer es conocer nuestra situación económica actual. Esto se logra mediante el uso de tres estados financieros básicos:
A) Estado de Pérdidas y Ganancias
Este documento refleja cuánto dinero ingresa y cuánto se gasta. Tiene dos columnas principales:
Ingresos: Todo el dinero que recibes, ya sea por sueldo, negocios, inversiones, etc.
Gastos: Todo el dinero que sale de tu bolsillo, como renta, comida, transporte, servicios, impuestos, entre otros.
B) Balance General
Se divide en dos partes:
Activos: Todo aquello que genera dinero (inversiones, bienes en renta, negocios automatizados).
Pasivos: Todo lo que genera gastos constantes (deudas, créditos, automóviles, casa propia).
C) Estado de Flujo de Efectivo
Permite conocer si tenemos un saldo positivo o negativo cada mes. Se calcula así:
Flujo de Efectivo = Ingresos Totales – Gastos Totales
Si el resultado es positivo, tienes capacidad de ahorro e inversión. Si es negativo, necesitas ajustar tus finanzas urgentemente.
Conceptos claves de finanzas personales
¿Qué es un Activo y qué es un Pasivo?
Según Robert Kiyosaki, un activo es algo que pones dinero en tu bolsillo, mientras que un pasivo es algo que saca dinero de él.
Ejemplo de activos: ✅ Un departamento en renta. ✅ Un negocio rentable. ✅ Inversiones que generan rendimientos.
Ejemplo de pasivos: ❌ Un auto que genera gastos de mantenimiento y gasolina. ❌ Una casa propia que genera impuestos y mantenimiento. ❌ Compras a crédito de bienes innecesarios.
La clave para mejorar nuestras finanzas es dejar de comprar pasivos y empezar a adquirir activos.
Patrones de comportamiento financiero
Dependiendo de cómo manejamos el dinero, podemos clasificarnos en tres grupos:
A) Patrón Pobre
🔴 Reciben dinero y lo gastan inmediatamente. 🔴 No tienen ahorros ni inversiones. 🔴 Viven endeudados.
B) Patrón de Clase Media
🟡 Reciben dinero y lo gastan en pasivos (autos, casas, bienes de consumo). 🟡 Se endeudan creyendo que están invirtiendo. 🟡 No generan ingresos pasivos.
C) Patrón Rico
🟢 Reciben dinero y lo invierten en activos. 🟢 Generan ingresos pasivos. 🟢 Su dinero trabaja para ellos.
Si queremos mejorar nuestra situación financiera, debemos adoptar el patrón de comportamiento de los ricos.
Acciones para mejorar nuestras finanzas personales
Llena tus estados financieros personales.
Identifica tu patrón de comportamiento financiero.
Lee libros sobre educación financiera.
Entrénate en temas de inversiones y finanzas.
Busca asesoramiento financiero profesional.
Rodearte de personas financieramente exitosas.
El momento de actuar es ahora
Si quieres mejorar tu situación financiera, debes tomar acción hoy mismo. No importa cuánto dinero ganes actualmente, lo importante es aprender a administrarlo correctamente y hacer que trabaje para ti.
La educación financiera no solo cambia tu bolsillo, sino también tu calidad de vida y tu tranquilidad emocional. ¡Empieza hoy mismo tu camino hacia la libertad financiera! 🚀
¿Por Qué Algunos se Enriquecen y Otros Siguen en el Mismo Lugar? La diferencia está en sus hábitos financieros. Si quieres cambiar tu futuro, comienza hoy con «Pequeños Cambios, Grandes Fortunas«.
¿Crees que necesitas ganar más dinero para ser libre financieramente?
Descubre cómo pequeños cambios en tu vida pueden llevarte a la libertad financiera
La riqueza no se construye con grandes saltos, sino con pequeños hábitos que generan grandes resultados. ¡EMPIEZA HOY! 👇