Cada vez que recibes tu sueldo, tienes dos opciones: gastar sin control y preguntarte a dónde se fue el dinero a fin de mes o administrarlo inteligentemente para construir estabilidad y libertad financiera.
La mayoría de las personas gana dinero para gastarlo de inmediato, sin una estrategia clara. Pero si realmente quieres alcanzar la tranquilidad financiera, necesitas un plan para administrar tu sueldo correctamente desde el momento en que te pagan.
En este artículo, te mostraré los pasos clave para gestionar tu sueldo, priorizar el ahorro y las inversiones, y construir una base financiera sólida.
LO QUE APRENDERÁS:
✔ Cómo evitar errores comunes al recibir tu sueldo. ✔ Cómo distribuir tu dinero para que trabaje a tu favor. ✔ Estrategias para ahorrar sin esfuerzo y dejar de vivir al límite.
Cada vez que recibes tu sueldo, estás en una encrucijada: puedes usarlo de manera estratégica para construir estabilidad financiera o gastarlo sin control y vivir al límite hasta el próximo pago.
El problema es que muchas personas pierden dinero desde el primer momento sin darse cuenta.
Si no tienes un plan financiero sólido, es fácil caer en trampas como comisiones innecesarias, malos hábitos de gasto y falta de previsión.
Errores comunes que destruyen tu capacidad de ahorro
❌ No tener una cuenta bancaria adecuada: Muchas personas reciben su sueldo en efectivo o en cuentas poco funcionales que cobran altas comisiones por mantenimiento.
❌ Depender de adelantos de sueldo o préstamos rápidos: Los préstamos de adelanto de sueldo parecen una solución temporal, pero en realidad te atrapan en un ciclo de deuda.
❌ No tener un plan para el dinero antes de gastarlo: Si cada mes recibes tu sueldo y lo gastas sin dirección clara, es muy probable que nunca logres ahorrar ni alcanzar estabilidad financiera.
💡 SOLUCIÓN:
✔ Abre una cuenta bancaria que te ayude a ahorrar: Busca una cuenta sin comisiones innecesarias y que te permita automatizar el ahorro.
✔ Evita los préstamos de adelanto de sueldo: Si llegas al final del mes sin dinero, significa que necesitas ajustar tu presupuesto y mejorar tu administración financiera.
✔ Crea un plan para tu dinero antes de gastarlo: Antes de recibir tu sueldo, ya deberías tener claro cuánto vas a ahorrar, cuánto vas a invertir y cuánto vas a destinar a gastos esenciales.
Crea un fondo de emergencia lo antes posible
Uno de los mayores errores que cometen las personas al administrar su dinero es no estar preparadas para imprevistos.
¿Qué pasa si tu coche se avería, si te despiden del trabajo o si surge una emergencia médica?
Si no tienes dinero ahorrado para emergencias, terminarás usando la tarjeta de crédito, pidiendo préstamos o vendiendo cosas importantes a precios bajos. No tener un fondo de emergencia te hace vulnerable financieramente.
¿Cuánto dinero necesitas en tu fondo de emergencia?
📌 Regla básica: Tener al menos $2,000 en una cuenta separada exclusivamente para emergencias.
Este dinero no es para vacaciones ni para comprar cosas nuevas, sino para situaciones imprevistas que realmente lo requieran.
🔹 ¿Por qué $2,000 y no $1,000? Hace algunos años se recomendaba un fondo de emergencia de $1,000, pero con el aumento en el costo de vida, esta cantidad ya no es suficiente.
Para cubrir gastos inesperados sin endeudarte, necesitas al menos $2,000 ahorrados en una cuenta separada.
💡 SOLUCIÓN:
✔ Abre una cuenta de ahorro exclusiva para emergencias: No la mezcles con tu cuenta principal, para evitar la tentación de usar el dinero.
✔ Ahorra lo más rápido posible hasta llegar a los $2,000: Si es necesario, reduce gastos innecesarios temporalmente.
✔ Automatiza el ahorro: Programa una transferencia automática cada mes para que una parte de tu sueldo vaya directamente a tu fondo de emergencia.
📖 ¿Quieres aprender a ahorrar e invertir de manera inteligente?
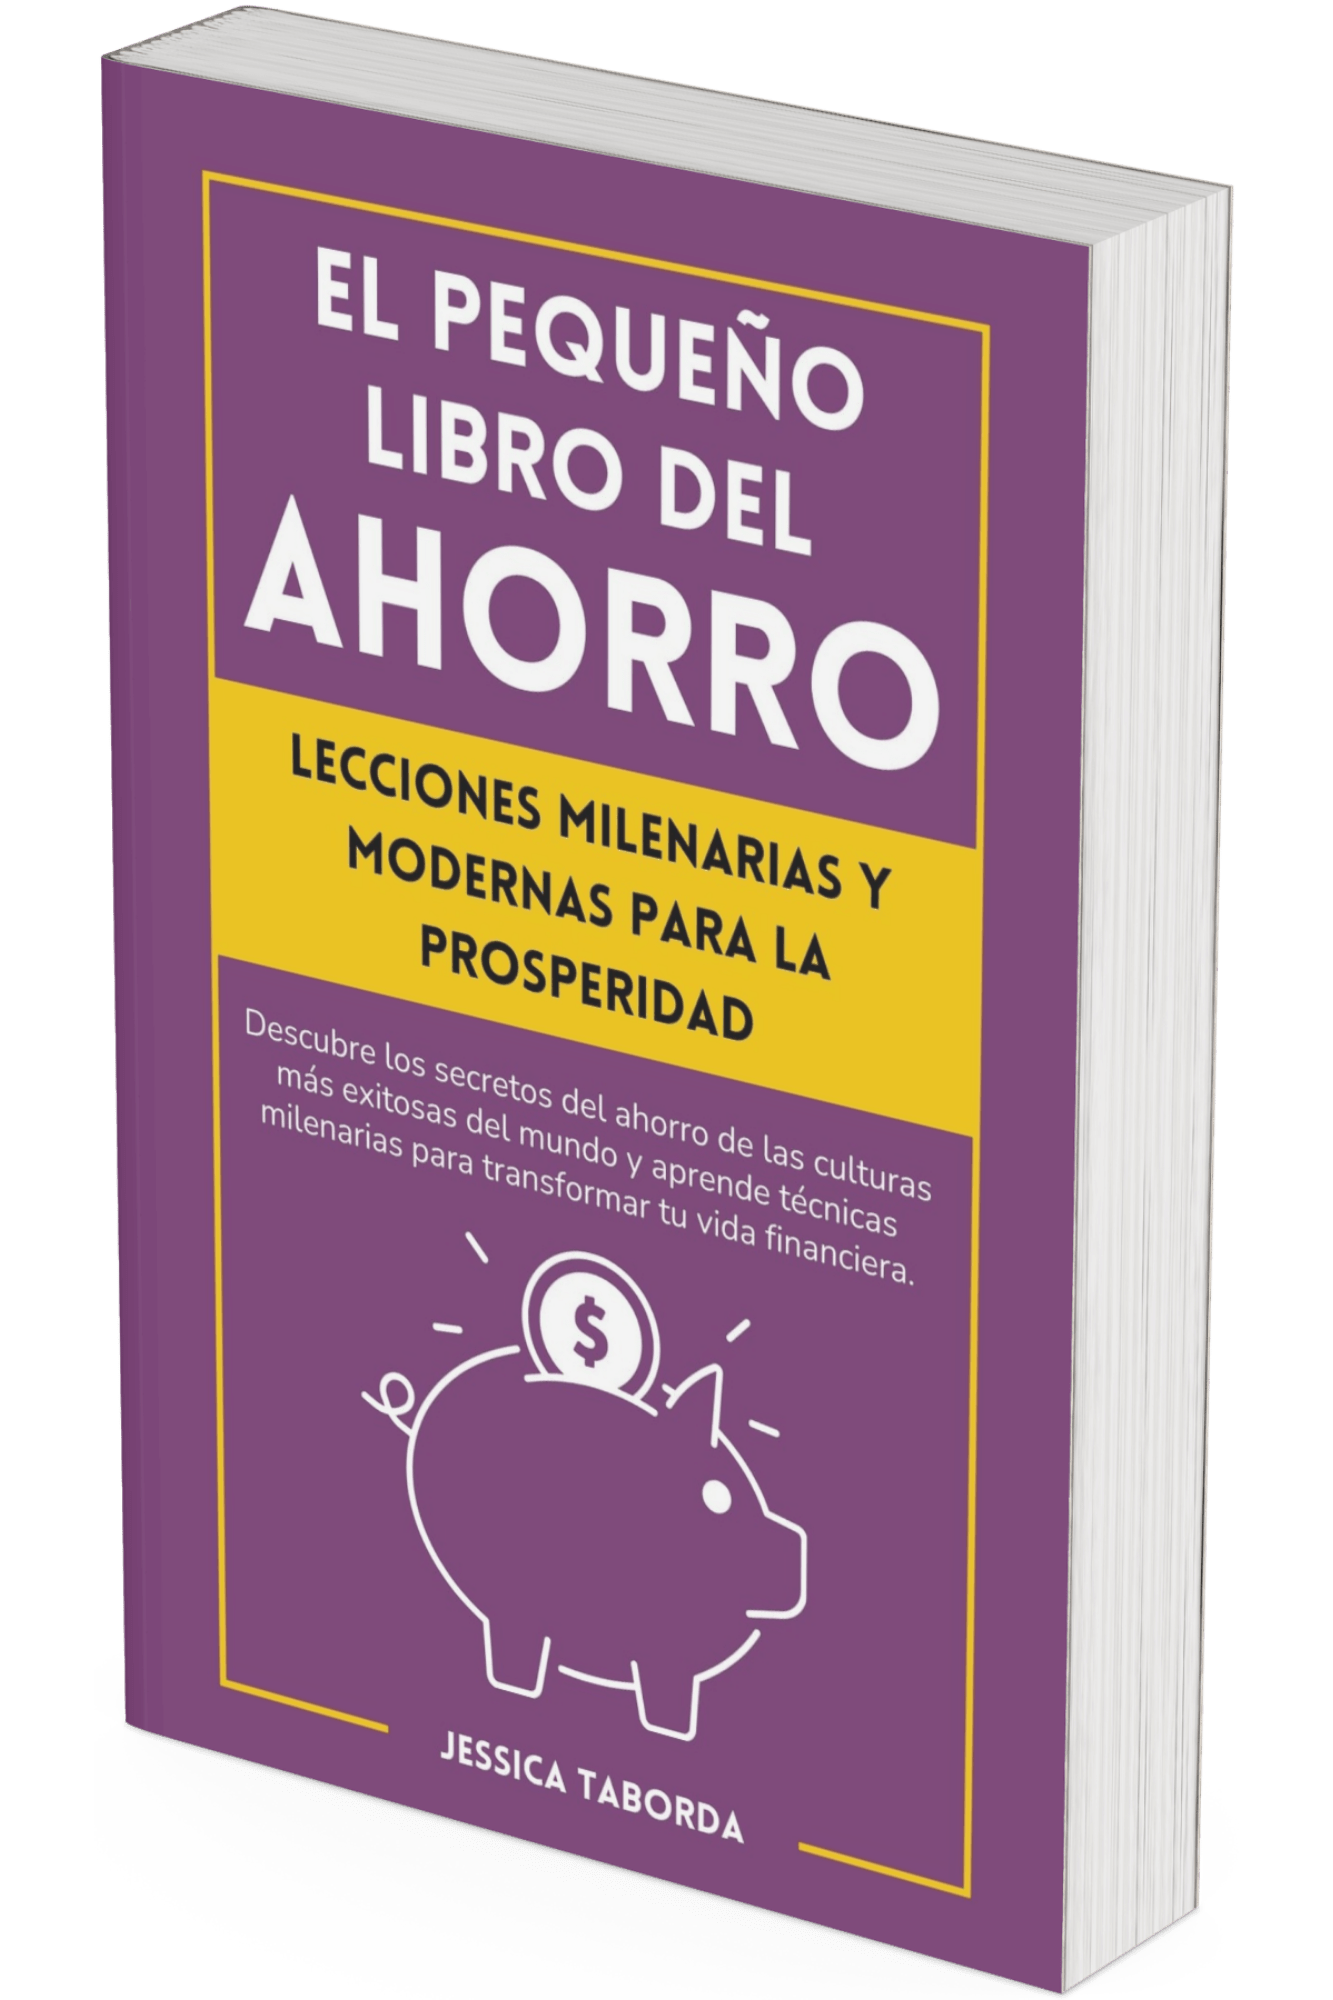
«El pequeño libro del Ahorro: Lecciones Milenarias y Modernas para la Prosperidad» es tu guía definitiva para:
☑️ Ahorrar sin sentirte privado. ☑️ Evitar errores financieros que te hacen perder dinero. ☑️ Construir una base financiera sólida con hábitos probados.
El pequeño libro del ahorro
Ahorrar no significa privarse, sino aprender a usar el dinero de manera inteligente. En este libro, descubrirás las estrategias de ahorro que han permitido a las culturas más prósperas del mundo construir riqueza y estabilidad financiera. Desde métodos tradicionales hasta técnicas modernas, aprenderás a optimizar tus recursos sin sentir que sacrificas tu calidad de vida. La clave no está en cuánto ganas, sino en cómo administras y multiplicas tu dinero.
✔︎ Aprende a ahorrar de forma inteligente y transforma tu futuro financiero.
Las deudas con intereses elevados son el mayor obstáculo para construir estabilidad financiera.
📌 Si cada mes una parte de tu sueldo se va en pagos de intereses, estás trabajando para los bancos y no para tu futuro.
Las tarjetas de crédito, los préstamos personales y los adelantos de sueldo pueden parecer soluciones rápidas, pero terminan atrapándote en un ciclo de deuda que te impide ahorrar e invertir.
¿Qué tipo de deudas debes pagar primero?
🔹 Tarjetas de crédito: Pueden tener tasas de interés del 15% al 30% anual, lo que significa que si pagas solo el mínimo, tu deuda se puede triplicar en pocos años.
🔹 Préstamos personales con tasas elevadas: Algunos préstamos de corto plazo pueden cobrar hasta un 100% de interés anual.
🔹 Préstamos de adelanto de sueldo: Como mencionamos antes, estos pueden tener intereses efectivos de 300% a 500% anual, atrapándote en una espiral de deuda difícil de salir.
💡 SOLUCIÓN:
✔ Haz una lista de todas tus deudas: Anota los montos y tasas de interés.
✔ Prioriza las deudas con intereses más altos: Usa el método avalancha, pagando primero las deudas más costosas para ahorrar en intereses.
✔ Si te motiva ver progreso rápido, usa el método bola de nieve: Paga primero las deudas más pequeñas para ganar impulso y motivación.
✔ Evita seguir acumulando deudas: No uses tarjetas de crédito para gastos innecesarios mientras pagas lo que debes.
📌 Regla de oro: Cuanto más rápido elimines las deudas de alto interés, antes podrás empezar a ahorrar e invertir tu dinero para generar riqueza.
Invierte al menos el 15% de tu sueldo
Una vez que hayas eliminado tus deudas más costosas, es momento de poner tu dinero a trabajar para ti.
📌 Si solo ahorras sin invertir, tu dinero pierde valor con el tiempo debido a la inflación.
El objetivo es hacer que tu dinero se multiplique en lugar de simplemente quedarse guardado en una cuenta bancaria con bajo rendimiento.
¿Dónde invertir tu dinero?
✔ Si tienes poca tolerancia al riesgo: Considera pagar deudas pendientes como hipotecas o préstamos estudiantiles.
✔ Si buscas estabilidad y buenos rendimientos: Opta por fondos indexados y ETFs, que ofrecen diversificación y crecimiento a largo plazo.
✔ Si quieres mayores retornos: Evalúa opciones como bienes raíces o acciones individuales, aunque requieren mayor conocimiento y gestión.
📌 Ejemplo de crecimiento con inversión:
Si inviertes $300 al mes en un fondo indexado con un rendimiento promedio del 8% anual, después de 30 años tendrás más de $450,000 sin hacer nada más que dejar tu dinero crecer.
Si dejas ese dinero en una cuenta de ahorros con una tasa del 1% anual, después de 30 años apenas tendrás $110,000.
💡 SOLUCIÓN:
✔ Automatiza el ahorro del 15% de tu sueldo y destínalo a inversiones de crecimiento. ✔ Busca opciones de inversión que se ajusten a tu perfil de riesgo. ✔ No te dejes llevar por el miedo a invertir: Con el tiempo, las inversiones bien planificadas son la clave para la libertad financiera.
📌 DATO IMPORTANTE: Si comienzas a invertir desde hoy, incluso con pequeñas cantidades, puedes acumular una gran fortuna con el tiempo gracias al interés compuesto.
Ahorra el 10% de tu sueldo para tu fondo de seguridad
Además de invertir, necesitas un colchón de seguridad financiera que te proteja de imprevistos.
📌 ¿Qué pasa si pierdes tu empleo o surge una emergencia médica costosa?
Si no tienes dinero ahorrado, te verás obligado a endeudarte y esto puede desestabilizar completamente tu economía.
El objetivo es tener entre 3 y 6 meses de gastos básicos ahorrados.
¿Por qué es crucial un fondo de seguridad?
🔹 Te protege de la incertidumbre: Nadie tiene garantizado su empleo o negocio para siempre. Tener un fondo de seguridad te da tranquilidad.
🔹 Evita que te endeudes por imprevistos: Sin un fondo, cualquier emergencia puede hacer que recurras a tarjetas de crédito o préstamos caros.
🔹 Te da flexibilidad para tomar mejores decisiones: Si odias tu trabajo y quieres cambiar, tener ahorros te permite buscar otra opción sin el estrés financiero.
📌 Ejemplo práctico:
Si tus gastos mensuales básicos (renta, comida, transporte y servicios) son de $1,500, tu fondo de emergencia debería ser de $4,500 a $9,000.
💡 SOLUCIÓN:
✔ Abre una cuenta de ahorros separada para tu fondo de seguridad. ✔ Ahorra el 10% de tu sueldo hasta completar al menos 3 meses de gastos. ✔ Automatiza el ahorro para que cada mes una parte de tu sueldo se transfiera automáticamente a esta cuenta.
📌 Regla de oro: No uses este dinero para vacaciones, compras impulsivas o lujos. Solo debe tocarse en casos de emergencia real.
Aprende a gastar inteligentemente: diferencia entre necesidades y deseos
📌 Uno de los errores financieros más comunes es confundir necesidades con deseos.
Esto es lo que hace que muchas personas no puedan ahorrar ni invertir porque destinan su dinero a cosas que realmente no necesitan.
¿Cómo identificar la diferencia?
🔹 Necesidades: Son los gastos esenciales para vivir, como alquiler, comida, transporte y salud.
🔹 Deseos: Son cosas que mejoran tu calidad de vida, pero no son imprescindibles, como restaurantes, ropa de marca o tecnología de última generación.
📌 Ejemplo:
Necesidad: Tener un coche para ir al trabajo.
Deseo: Comprar un coche de lujo con una cuota mensual muy alta.
Necesidad: Comprar un teléfono funcional.
Deseo: Comprar el último modelo del iPhone en cuanto sale al mercado.
💡 SOLUCIÓN:
✔ Aplica la regla del 24 horas: Si ves algo que quieres comprar, espera un día antes de tomar la decisión. Esto te ayuda a evitar compras impulsivas.
✔ Crea un presupuesto mensual y ajústate a él: Asigna un porcentaje específico a gastos esenciales y limita los deseos.
✔ Usa el método del sobre: Retira el dinero en efectivo para tus gastos no esenciales y una vez que se acabe, no gastes más.
📌 Regla de oro: Si no puedes pagarlo en efectivo y sin afectar tus ahorros o inversiones, no puedes permitírtelo.
Compra tu tiempo de vuelta: usa el dinero para mejorar tu vida
El dinero no solo debe ahorrarse e invertirse; también debe servir para comprar lo más valioso que tienes: tu tiempo.
Muchas personas cometen el error de ahorrar e invertir sin pensar en cómo pueden usar ese dinero para mejorar su calidad de vida.
¿Te has preguntado cuánto vale tu tiempo?
Si pasas horas haciendo tareas que podrías delegar o automatizar, estás perdiendo oportunidades de disfrutar de la vida o incluso de generar más ingresos.
Ejemplos de cómo comprar tu tiempo:
🔹 Delegar tareas domésticas: Si pasas 10 horas a la semana limpiando tu casa, podrías pagar a alguien para hacerlo y usar ese tiempo en actividades más productivas o en descanso.
🔹 Pedir la compra a domicilio: En lugar de gastar horas en el supermercado cada semana, usa un servicio de entrega y ahorra tiempo para ti.
🔹 Invertir en herramientas que mejoren tu productividad: Un buen ordenador, un curso de formación o una aplicación que automatice tareas pueden ahorrarte horas de trabajo.
📌 Ejemplo práctico:
Si tu tiempo vale $20 la hora y contratas a alguien para limpiar tu casa por $10 la hora, estás recuperando tiempo por la mitad de su valor. Esa diferencia puede usarse para ganar más dinero o para disfrutar de tu vida.
💡 SOLUCIÓN:
✔ Haz una lista de las actividades que te quitan más tiempo y evalúa si puedes delegarlas. ✔ Usa el dinero para mejorar tu calidad de vida, no solo para acumularlo. ✔ Invierte en herramientas que te permitan ganar tiempo en el futuro.
📌 Regla de oro: El dinero bien gestionado no solo te da seguridad financiera, sino que te permite vivir mejor y con más libertad.
La educación financiera es la clave para transformar tu vida
Saber administrar tu sueldo no solo se trata de ahorrar o gastar menos. Se trata de crear un sistema que te permita vivir con tranquilidad, sin estrés financiero y con la capacidad de disfrutar tu dinero sin culpa.
Si sigues estos pasos:
✅ Tendrás un fondo de seguridad que te protegerá ante imprevistos. ✅ Eliminarás tus deudas para no seguir enriqueciendo a los bancos. ✅ Aprenderás a invertir y multiplicar tu dinero con inteligencia. ✅ Tomarás decisiones financieras que te acercarán a la libertad. ✅ Usarás el dinero como una herramienta para mejorar tu vida.
💡 Pero la clave de todo esto es la EDUCACIÓN FINANCIERA.
Si no te formas, seguirás cayendo en los mismos errores y perdiendo oportunidades para construir un futuro mejor.
📖 Por eso necesitas leer «El pequeño libro del Ahorro: Lecciones Milenarias y Modernas para la Prosperidad».
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇
✔ Estrategias prácticas para ahorrar sin sacrificios extremos. ✔ Métodos efectivos para multiplicar tu dinero. ✔ Consejos para gastar con inteligencia y sin culpa.
📢 No dejes que el tiempo pase sin tomar acción.Consigue AQUÍ tu copia ahora y empieza a construir tu camino hacia la libertad financiera.