Si alguna vez te has preguntado cómo algunas personas logran ahorrar dinero con facilidad mientras otras viven al día, la respuesta no siempre está en cuánto ganan, sino en cómo administran su dinero.
Los japoneses tienen una de las culturas financieras más disciplinadas del mundo. Son expertos en organizar sus finanzas, evitando el gasto impulsivo y asegurándose de que cada yen tenga un propósito claro.
¿Cómo lo logran? A través de un método simple y efectivo llamado Kakeibo.
Este sistema, que lleva más de un siglo funcionando en Japón, te ayuda a controlar tu dinero sin complicaciones, sin aplicaciones sofisticadas y sin fórmulas complicadas.
En esteartículo descubrirás:
✔︎ Qué es el método Kakeibo y cómo funciona. ✔︎ Cómo aplicarlo en tu vida para ahorrar dinero desde este mes. ✔︎ Un truco japonés que cambiará tu relación con el dinero.
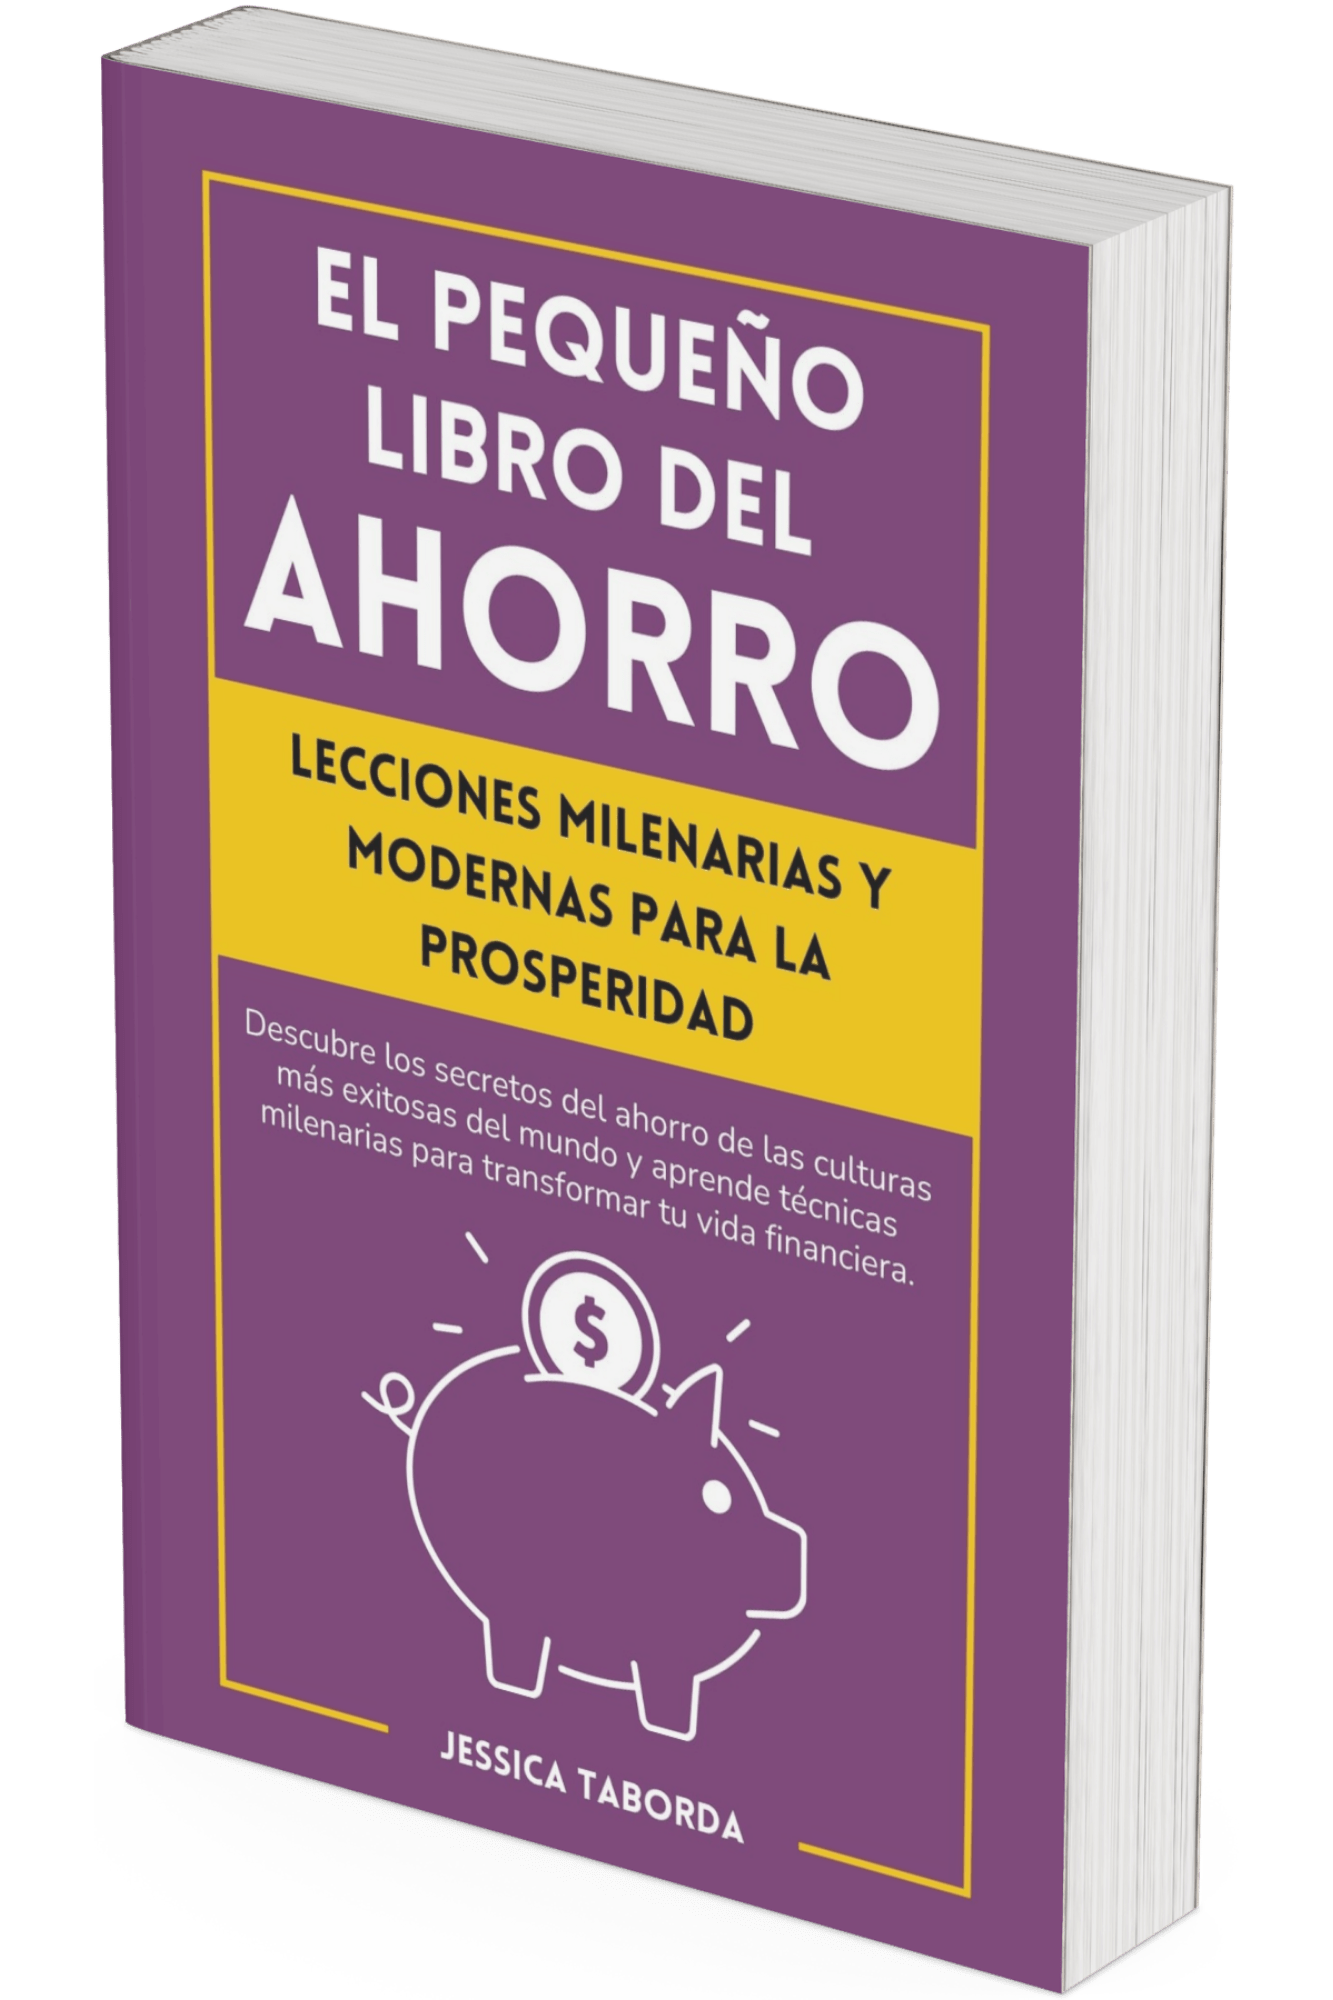
📖 Y si quieres llevar tu educación financiera al siguiente nivel, «El pequeño libro del Ahorro» te enseñará estrategias milenarias y modernas para transformar tus finanzas personales.
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇
¿Qué es el método japonés Kakeibo y por qué funciona?
En el mundo de las finanzas personales, el ahorro puede parecer una batalla constante contra el consumo impulsivo, las deudas y los gastos innecesarios. Pero los japoneses han encontrado una forma simple y efectiva de controlar su dinero sin complicaciones: el método Kakeibo.
El Kakeibo (pronunciado «kakebo») es una técnica de gestión financiera desarrollada en Japón en 1904 por Hani Motoko, la primera mujer periodista del país. Su objetivo era ayudar a las familias a mejorar sus finanzas con un sistema sencillo, efectivo y sostenible.
A diferencia de otras estrategias de ahorro que dependen de aplicaciones o herramientas digitales, el Kakeibo se basa en la escritura manual, lo que obliga a la persona a reflexionar profundamente sobre su relación con el dinero.
¿Por qué este método sigue vigente más de 100 años después?
En un mundo donde las aplicaciones de finanzas proliferan y la tecnología hace todo por nosotros, puede parecer extraño que un método basado en papel y bolígrafo siga siendo relevante.
Pero la razón de su éxito es simple: funciona porque nos obliga a ser conscientes de cada gasto.
Veamos algunas razones por las que el Kakeibo es uno de los métodos de ahorro más efectivos del mundo:
✔ Es simple: No necesitas conocimientos avanzados de finanzas, solo un cuaderno y un bolígrafo. ✔ Es efectivo: Anotar manualmente cada gasto hace que te vuelvas más consciente de en qué gastas tu dinero. ✔ Es flexible: Se adapta a cualquier nivel de ingresos, permitiendo que ahorres sin importar cuánto ganes. ✔ Fomenta la disciplina: Al escribir cada transacción, te obliga a analizar si un gasto es realmente necesario. ✔ Ayuda a reducir gastos innecesarios: A través de la revisión mensual, puedes identificar patrones de consumo y hacer ajustes.
En Japón, el Kakeibo es una práctica común entre las familias y es enseñado desde pequeños para inculcar hábitos de ahorro desde la infancia.
El principio detrás del Kakeibo: La conciencia financiera
Uno de los aspectos más poderosos del Kakeibo es su enfoque en la «conciencia financiera». No se trata solo de llevar un registro de gastos, sino de preguntarse constantemente cómo y por qué se está gastando dinero.
En lugar de simplemente anotar números, el Kakeibo te invita a reflexionar con cuatro preguntas clave:
Regla clave: Estas preguntas no solo te ayudan a controlar tu dinero, sino que también cambian tu mentalidad respecto al ahorro. En lugar de verlo como una restricción, comienzas a verlo como un recurso que te acerca a tus objetivos.
El secreto japonés: Ver el ahorro como un «gasto fijo»
Uno de los aspectos más interesantes del Kakeibo es que los japoneses tratan el ahorro como un gasto fijo, no como lo que sobra al final del mes.
La mayoría de las personas ahorra solo si queda dinero después de pagar todas sus cuentas y gastos. Pero en Japón, la mentalidad es diferente: primero se aparta el dinero del ahorro y luego se administra el resto.
Imagina que ganas $2,000 al mes y decides aplicar el método Kakeibo.
En lugar de gastar primero y ver cuánto te sobra para ahorrar, lo que harás es:
✅ Apartar $200 en una cuenta de ahorro apenas recibas tu sueldo. ✅ Luego, administrar el resto de tu dinero para cubrir tus necesidades.
📌 El resultado: Ahorrarás sin darte cuenta, porque ya habrás destinado tu dinero antes de que puedas gastarlo.
💡 Consejo clave: Si quieres mejorar tu capacidad de ahorro, haz que el ahorro sea automático y trátalo como una factura más.
¿Por qué el Kakeibo es más efectivo que una hoja de cálculo o una APP?
En la era digital, muchas personas intentan llevar un control financiero a través de hojas de cálculo o aplicaciones bancarias. Pero la realidad es que:
Las hojas de cálculo y APPS requieren esfuerzo y constancia, y la mayoría abandona después de unas semanas.
✔ Con una hoja de cálculo, tienes que recordar sentarte frente al ordenador y registrar cada gasto. ✔ Con una app, muchas veces la facilidad de uso hace que ignores los gastos porque todo se registra automáticamente. ✔ En cambio, con el Kakeibo, escribir cada gasto manualmente te obliga a ser consciente de en qué estás gastando tu dinero.
La clave del Kakeibo está en la escritura manual, que genera un impacto psicológico más fuerte en nuestra toma de decisiones.
El pequeño libro del ahorro
Ahorrar no significa privarse, sino aprender a usar el dinero de manera inteligente. En este libro, descubrirás las estrategias de ahorro que han permitido a las culturas más prósperas del mundo construir riqueza y estabilidad financiera. Desde métodos tradicionales hasta técnicas modernas, aprenderás a optimizar tus recursos sin sentir que sacrificas tu calidad de vida. La clave no está en cuánto ganas, sino en cómo administras y multiplicas tu dinero.
✔︎ Aprende a ahorrar de forma inteligente y transforma tu futuro financiero.
Ahora que sabes qué es el Kakeibo y por qué es tan efectivo, es hora de ponerlo en práctica. A diferencia de otras estrategias de ahorro que requieren aplicaciones o conocimientos financieros avanzados, este método japonés se basa en hábitos simples y repetitivos que puedes implementar desde hoy mismo.
Recuerda: la clave del Kakeibo es la conciencia financiera. No se trata solo de anotar números, sino de reflexionar sobre ellos y tomar mejores decisiones con tu dinero.
Veamos los 5 pasos fundamentales para aplicar el Kakeibo y comenzar a transformar tu relación con el ahorro.
#Paso 1: Anota tu ingreso mensual disponible
El primer paso del método Kakeibo es tener claridad sobre cuánto dinero tienes para gastar. Esto parece obvio, pero muchas personas gastan sin siquiera saber cuánto dinero real tienen disponible después de pagar impuestos, deducciones o aportes.
📌 Acción inmediata:
✔ Calcula cuánto dinero recibes cada mes después de impuestos y deducciones. ✔ Anota esta cantidad en la primera página de tu cuaderno Kakeibo.
🔹 Ejemplo práctico:
Si ganas $2,000 al mes, pero después de impuestos y otras deducciones solo recibes $1,800, esta última es la cantidad que debes registrar.
📌 Error común: Muchas personas calculan su presupuesto en base a su salario bruto y luego se sorprenden cuando el dinero «desaparece» a mitad de mes.
💡 Consejo japonés: Sé honesto contigo mismo y trabaja con números reales.
#Paso 2: Define un objetivo de ahorro realista
Uno de los errores más grandes al ahorrar es fijar metas inalcanzables.
📌 El Kakeibo te enseña que el ahorro debe ser sostenible en el tiempo, no un sacrificio imposible.
🔹 Ejemplo real:
✔ Un error típico es querer ahorrar $1,000 en tres meses cuando tus ingresos apenas te permiten ahorrar $100 al mes. ✔ En cambio, una meta realista sería ahorrar $200 al mes durante 5 meses para alcanzar los $1,000 sin sentirte ahogado.
📌 Acción inmediata:
✔ Decide cuánto puedes ahorrar cada mes sin comprometer tus necesidades básicas. ✔ Anótalo en tu Kakeibo como un objetivo de ahorro fijo.
💡 Regla clave: «Más vale ahorrar poco pero constante, que intentar ahorrar mucho y rendirse rápido.»
#Paso 3: Registra todos tus gastos diarios
Aquí está el corazón del método Kakeibo: Anotar manualmente cada gasto.
Este simple hábito genera conciencia financiera porque te obliga a analizar tus compras. No se trata solo de anotar números, sino de cuestionarte cada gasto.
🔹 Ejemplo práctico:
✔ 2 de enero: $10 en café ☕ ✔ 3 de enero: $25 en almuerzo 🍽 ✔ 4 de enero: $80 en supermercado 🛒
📌 El truco japonés: Si tienes que escribir cada gasto, te lo pensarás dos veces antes de gastar dinero innecesariamente.
#Paso 4: Clasifica tus gastos en categorías
Una de las grandes diferencias entre el Kakeibo y otros métodos de presupuesto es que no complica la categorización de gastos.
📌 En lugar de dividir en muchas subcategorías, el Kakeibo usa solo 4 grandes grupos:
✔ Alquiler y facturas de luz y agua van en Necesidades. ✔ Ir al cine o salir a comer va en Opcionales. ✔ Comprar un libro o pagar un curso online va en Cultura.
📌 Regla clave: Si ves que gastas demasiado en la categoría «Opcionales», puedes reducir esos gastos y aumentar tu ahorro.
#Paso 5: Evalúa tu progreso y ajusta tu presupuesto
📌 El último paso del método Kakeibo es analizar tu comportamiento financiero al final de cada mes.
Aquí es donde este método se vuelve más efectivo, ya que no solo registras datos, sino que aprendes de ellos y haces ajustes inteligentes.
🔹 Preguntas clave que debes hacerte al final del mes:
✔ ¿Cuánto logré ahorrar este mes? ✔ ¿En qué gasté más de lo necesario? ✔ ¿Cómo puedo reducir mis gastos el próximo mes?
📌 Conclusión: Te pasaste $150, así que el próximo mes puedes reducir salidas a comer afuera o eliminar compras innecesarias.
📌 Regla clave: «El primer mes puede ser difícil, pero si ajustas poco a poco, verás mejoras enormes en tu capacidad de ahorro.»
Consejo japonés extra: Ahorrar antes de gastar
Una de las reglas de oro del Kakeibo es tratar el ahorro como un gasto fijo.
📌 En lugar de gastar y ver cuánto sobra para ahorrar, aparta tu ahorro primero.
🔹 Ejemplo práctico:
✔ Si ganas $1,800, en cuanto recibas tu salario transfiere inmediatamente los $200 de ahorro a una cuenta separada. ✔ Luego, administra el resto del dinero para cubrir tus necesidades.
💡 Consejo clave: Si el dinero ya está ahorrado, no lo verás como disponible y evitarás gastarlo.
📌 Acción inmediata:
✔ Configura una transferencia automática el día que recibes tu sueldo para apartar tu ahorro sin esfuerzo.
Haz que tu dinero trabaje para ti: Descubre «El pequeño libro del Ahorro»
¿Sabías que la mayoría de las personas no ahorra porque nunca aprendió cómo hacerlo correctamente?
Si este artículo te ha ayudado a comprender la importancia del ahorro, imagina lo que podrás lograr con una guía completa llena de estrategias prácticas y efectivas.
📌 «El pequeño libro del Ahorro: Lecciones Milenarias y Modernas para la Prosperidad» es la herramienta que necesitas para llevar tu educación financiera al siguiente nivel.
✅ Descubrirás estrategias probadas para ahorrar más sin sentir que te privas de nada. ✅ Aprenderás cómo evitar los errores financieros más comunes que arruinan el ahorro. ✅ Conocerás técnicas utilizadas por generaciones para construir riqueza a largo plazo. ✅ Cambiarás tu mentalidad sobre el dinero, permitiéndote tomar mejores decisiones financieras.
¿Por qué algunas personas siempre tienen dinero y otras viven con deudas?
Descubre las estrategias milenarias y modernas que han permitido a las culturas más exitosas ahorrar y crear riqueza
El secreto de la prosperidad no es cuánto ganas, sino cómo administras tu dinero.¡EMPIEZA HOY! 👇
📌 No dejes tu futuro financiero al azar. Cada día que postergas tu educación financiera, es un día más en el que el dinero se te escapa sin control. Toma acción ahora y empieza a construir una vida financiera más estable y próspera.
Haz clic AQUÍ y consigue tu copia de «El pequeño libro del Ahorro». Tu camino hacia la libertad financiera comienza con una decisión.
La mejor inversión que puedes hacer no es en acciones ni en propiedades. Es en conocimiento. Porque cuando entiendes cómo funciona el dinero, puedes hacer que trabaje a tu favor, en lugar de luchar contra él toda tu vida ¿Estás listo para tomar el control de tus finanzas y transformar tu futuro? Empieza hoy.